lördag 17 oktober 2015

Hur man väljer rätt Courtageklass på Avanza

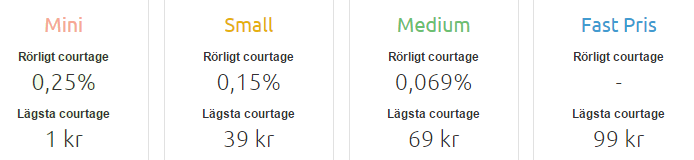
Jag bränner mycket pengar på courtage i samband med köp och försäljningar av aktier. Courtage är pengarna du betalar till din bank för att få köpa eller sälja aktier. Courtage kostar mig en normal månad ofta flera tusen kronor. För några veckor sedan började jag dock tänka på courtage och grävde lite i hur mycket som egentligen försvann till mellanhanden (Avanza). På Avanza kan man själv välja vilken courtagenivå man vill ha. Jag hade, när jag började kolla på detta, courtagenivån "Small". Nedan följer de olika nivåerna man kan välja som kund till Avanza.


https://www.avanza.se/mina-sidor/min-profil/min-profil/courtageklasser.html

Frågan jag ställde mig själv var ifall jag skulle nedgradera till "Mini" och därmed sänka mitt lägsta courtage från 39 till 1 kr. En "nedgradering" hade samtidigt höjt mitt rörliga courtage från 0,15% till 0,25%. När tjänar man på att ha de olika nivåerna? Man räknar ut för vilka transaktioner det är fördelaktigt att ha "Mini" genom "39 = x * 0,0025" vilket ger 15 600. Gör man transaktioner under summan 15 600 så bör man ha "Mini". Motsvarande siffra för alla nivåerna är följande.

Mini: Upp till 15 600
Small: 15 601 -  46 000
Medium: 46 001 - 143 478
Fast Pris. Över 143 478


Hur vet jag hur stora transaktioner jag brukar göra?


Min självbild sa att jag handlade för relativt stora belopp, därav valet av "Small". De gångerna man handlar för större summor finns en större tendens att köpen fastnar i minnet än vid små summor. Vad mins du mest, när du sålde ut ett stort innehav för mycket pengar eller när du köpte en chanspost i ett minibolag för en väldigt liten del av portföljen? Jag tror att vi som människor har en tendens att vilja klassificera oss själva i en "bättre" kategori än var vi befinner oss. Vidare är det vedertaget att människor gärna betalar "lite extra" för att slippa osäkerhet och slippa tänka på saker. Vi är byggda på ett sätt som får oss att välja ett lite högre "fast pris" istället för att ta vad som är billigast. Hellre en fast elräkning varje månad, än en växlande något lägre. Hellre bunden ränta på bostadslånet än en osäkerheten som kommer med rörlig ränta. Det är skönt att alltid veta hur mycket courtage du kommer betala utan att behöva räkna på det. 

För att räkna ut vilken courtagenivå jag borde ha exporterade jag min transaktionshistorik till Excel. Med Avanzas handelsplatform går det enkelt att exportera sina transaktioner till Excel. För att göra detta väljer man "Mina Sidor", "Kontoöversikt" och sedan "Transaktioner". Välj inställningar enligt bilden nedan, det är viktigt att du väljer transaktionstypen "Värdepapperstransaktioner" för att filtrerar bort bland annat insättningar och uttag från listan. Sedan väljer du tidsperioden uppe i vänstra hörnet (jag valde 2015-04-24 till 2015-09-24). Gör du få transaktioner föreslår jag att du väljer en längre period. Sedan trycker du på "visa alla"(långt ner på sidan) och avslutar med att trycka på knappen "Exportera transaktioner till Excel".


Öppna sedan dokumentet i Excel och gå ner till slutet av listan med transaktioner. I cellen nedanför den sista transaktionen skriver du sedan följande formel (se bild nedan). Bytta ut "466" i formeln mot radnumret från den sista transaktionen i listan(blåmarkerat på bilden). Byta sedan utan 465 mot antalet transaktioner du gjorde under perioden (vilket är samma siffra som radnumret - 1).

=SUM(SUMIF($G$2:$G466;"<0")*-1+ SUMIF($G$2:$G466;">0"))/465


Om någon bryr sig om formeln så tar jag alla transaktioner som är av typen köp och vänder dem från "negativa" till positiva genom att multiplicera dem med -1 och slår sedan samman summan med summan av alla sälj transaktioner. På så sätt får jag fram antalet kronor som totalt är omsatt på kontot. Den totala omsättningen delas sedan med antalet transaktioner. I mitt fall var genomsnittssumman under perioden 11 931,498 kr. Då "Mini" är fördelaktigt för transaktioner upp till 15 600, valde jag efter denna upptäckten att byta från "Small" till "Mini".

Summan 29,83 som står nedanför 11 931,98 är det genomsnittliga estimerade courtaget jag hade betalt ifall jag haft "Mini", en nivå som är klart lägre än 39 kr(minst courtaget på "Small"). 18 174 är ungefär hur mycket jag betalade i Courtage under perioden och 13 900 är vad jag hade betalt ifall jag istället haft "Mini".

Formler jag använt för att få fram dessa summorna:
=G478*0,0025 (vad jag hade betalt per affär med mini)
=477*39 (totalt estimerat courtage med small)
=477*G479 (totalt estimerat courtage om jag hade haft mini)

Baserat på detta så förväntar jag mig att jag kommer spara runt 1 000 kr per månad i minskat courtage på att använda "Mini". Om någon har några frågor om inlägget eller behöver hjälp med att få det ovanstående att fungera så går jag att nå genom "kommentatorsfältet" och finns på Twitter.

Exemplet ovan bortser från att vissa produkter har 19 kr som lägsta courtage(även med mini). Exempel på produkter av den typen är alla aktier och värdepapper som är listade på NGM, Nordic MTF och Aktietorget. Man betalar 59 kr för att köpa aktier på aktietorget om man har courtageklassen small på Avanza.

https://www.avanza.se/prislista/oversikt/handel-sverige.html


söndag 11 oktober 2015

G5 Entertainment - Inför Q3 2015

G5 Entertainment(G5EN) är en relativt liten Sverige-listad aktör som publicerar och utvecklar mobilspel. Bolaget har ett börsvärde på runt 290 miljoner och omsatte under de 4 senaste kvartalen lite över 300 miljoner.  I våras publicerade jag min syn på hur man ska se på bolaget och hur de rekryter användare genom marknadsföring(se länk nedan). Kontentan av inlägget var att G5 Entertainments resultat inte speglade den underliggande lönsamheten i affärsmodellen då man valde att investera hela vinsten i tillväxt. Inlägget innehåller också en beskrivning av bolagets verksamhet.

http://jakten.blogspot.se/2015/07/g5-entertainment-analys.html

När jag publicerade analysen så stod kursen runt 33,50. Sedan dess ha bolaget presenterat sitt Q2 resultat. Q2 resultatet var en besvikelse både vad det gäller omsättning och resultat. I samband med Q2 förvärvade bolaget mobilspelet Brave Tribe, vilket vände ett positivt kassaflöde till negativt. Omsättningen som i Q1 var 97,5 miljoner, sjönk i Q2 till 89,5 miljoner. Det finns en säsongseffekt för mobilspel där fler användare spelar (och spenderar) under vinterhalvåret, men konsensus bland de som följer G5EN var att bolagets starka tillväxt skulle kompensera mer för säsongseffekten i Q2. I nedanstående tabell summerar jag resultatet från Q2. Alla siffror i är tusen kronor.


Vad var bra med Q2?


Bolaget har under 5 kvartal i rad haft en stabil bruttomarginal på 47-49%. Bolagets bruttomarginal (resultatet minus de rörliga kostnaderna) är omsättningen minus avgifter till distributörerna och Royalties till externa utvecklare. Avgifterna till distributörer är inget som G5EN kan påverka och kommer även i fortsättningen ta 30% av omsättningen. Royalties till externa utvecklare går däremot att påverka. I Q2 förvärvade G5EN Brave Tribe och döpte om spelet till Farm Clan. Detta gjorde att man kontrollerade "fem av de tio bäst presterande free-to-play-spelen i portföljen". Dessa 5 spelen betalar inte G5EN några Royalties för. I Q2 rapporten skrev man vidare att "Mahjong Journey var kvartalets höjdpunkt när det kommer till tillväxt och steg kraftigt på butikernas topplistor med ett ökat antal användare och ökade intäkter varje månad som följd.". Kombinationen av framgångarna med Mahjong Journey och förvärvet av Farm Clan gör att jag bedömer att brutto marginalen förmodligen var bättre under andra halvan av Q2 än första halvan, vilket är positivt inför kommande kvartal.

Övriga kostnader vände ner under Q2 (trots en mindre nedskrivning). Detta signalerar om viss flexibilitet även vad det gäller de återkommande kostnaderna. Bolaget lyckades leverera en mindre vinst i vad som brukar vara årets sämsta kvartal. 

http://www.g5e.com/documents/2015/G5_Entertainment_15Q2_Swe.pdf


Vad var dåligt i Q2?


I Q2 2014 växte G5EN med 86% jämfört med året innan. Omsättningen jämfört med Q1 2014 (den kvartalssekventiella tillväxten) var runt 4%. Mellan Q1 2014 och Q2 2014 ökade man dock investeringarna i marknadsföring för att förvärva användare(UA, user acquisition) med nästan 25%. En ökning av UA med 25% mellan kvartalen gav alltså en ökning i omsättning med 4% 2014. 

Tillbaka till 2015 så väljer man att öka investeringarna i marknadsföring med 5,7% vilket resulterar i en omsättning som sjunker med ca 8% jämfört med kvartalet innan. Omsättningen i Q2 var dålig, men jag tror att en stor del av detta består i säsongseffekten. De bästa kvartalen är Q4 och Q1 (vinterhalvåret) medan människor spelar mindre mobilspel Q2-Q3. Hela G5EN caset bygger på en skalbar affärsmodell som ska leverera stora vinster om omsättningen stiger, fallande omsättning(även under svagare perioder) resulterar därför i stora försämringar i resultatet. Bortser man från omsättningen (den viktigaste parametern) så såg Q2 okej ut.


Preliminära Q3 siffror


06 oktober släppte G5EN sin preliminära siffror för omsättning under Q3. Bolagets preliminära siffror brukar stämma väldigt bra överens med de slutgiltiga. Man kan därmed förlita sig på dem när man gör prognoser. Mellan Q2 och Q3 2014 växte man med 9,7%, då lutade man sig mot en ökning av marknadsföringen med 23,5%. I år har dock ledningen sagt följande om UA kostnaderna.

"MINSKAD INVESTERING I ANVÄNDARFÖRVÄRV UNDER TREDJE KVARTALET Ledningen fortsätter att vara dedikerad till att investera i tillväxt, men vi undersöker också hur tillväxten påverkas med en lägre investering i användarförvärv för några specifika spel. Detta förhållande planerar vi att uppvisa under det tredje kvartalet. Denna minskning kan motverkas av en lansering av nya spel, om det anses motiverat med en större satsning på användarförvärv vid lansering."

http://www.g5e.com/documents/2015/G5_Entertainment_15Q2_Swe.pdf

De preliminära siffrorna för omsättning landade trots detta på 96 miljoner, vilket motsvarar en ökning med 51% jämfört med samma kvartal 2014 och en ökning med 7,3% jämfört med Q2. Bolagets har alltså levererat fortsatt bra omsättningstillväxt, samtidigt som man flaggat för minskade investeringar i rekrytering av nya användare. Detta borde signalera om förbättrat resultat i Q3. 


Q3 resultatet


Jämför man spelens prestation i Q3 med Q2, ser man att det fortsätter att gå bättre och bättre för de egenägda produkterna Mahjong Journey och Farm Clan. Dessa ser ut att vara med och driva upp omsättningen medan The Secret Society (bolagets största framgång) ligger relativt stilla. Baserat på detta bör bolagets bruttomarginal i sämsta fall återgå till normen (48%) vilket innebär royaltie kostnader på runt 21 miljoner i Q3. Min bedömning är att minskningen i kostnader för förvärv av användare kommer var relativt liten. Jag tror att bolaget har återgått till en nivå runt Q4 2014 då bolaget spenderade 19% av omsättningen  på UA. Baserat på detta så skulle "Bruttomarginal efter kostnader för förvärv av användare (%)" landa på 29%, den bästa skadan 2014. Baserat på att övriga kostnader ligger i nivå med snittet för de 3 senaste kvartalen landar EBIT då på 7,6 miljoner och bolaget får en rörelsemarginal på 8%. Jag förväntar mig skatt på runt 2 miljoner vilket ger ett nettoresultat på 5,6 miljoner och ett resultat per aktie på runt 64 öre efter skatt. Jag anser att jag har gjort konservativa antaganden i min prognos.


Vad håller på att hända?


Stämmer estimatet så går G5EN in i Q4 med en samlad vinst per aktie för årets första 3 kvartal på 93(41 öre 2014). Men det som är intressant (om siffrorna ovan ger en hyfsad verklighetsbild) är att G5EN har bevisat att de kan sänka kostnaderna för marknadsföring och samtidigt växa. Frågetecknet innan har varit hur mycket av bolagets tillväxt som varit "köpt". Skulle man lyckas minska marknadsföringen och samtidigt växa så bevisar man för första gången skalbarheten i affärsmodellen. Under förra året valde bolaget att skala upp organisationen och man ökade de fasta kostnaderna från 13-14 miljoner till 19-21 miljoner. Den ökade kostnadsmassan beror på en ökad satsning på utveckling, men även en ökad satsning på att fortsätta få bättre koll på sina kunders agerande i spelen. Bolaget har nu en organisation som över de senaste kvartalen kostat 18-22 miljoner. Kan bolaget hålla denna storleken, och fortsätta växa så ser det bra ut. Beroende på vad som sägs i nästa rapport om hur mycket marknadsföring som har krävts för att leverera en omsättning på 96 miljoner så kan det vara så att G5EN bevisar skalbarhet i affären på rapportdagen den 9 november. 


Vad innebär det för framtiden om bolaget lyckats växa trots minskad UA?


I Q4 2014 växte G5EN med 29% jämfört med Q3, motsvarande siffra för 2013 var en tillväxt på 31%. Den kvartalssekventiella tillväxten mellan Q2 och Q3 låg på 7,3% 2015, 9,7% 2014 och 0,4% 2013. Det är alltså tydligt att det finns en positiv säsongseffekt mellan Q3 och Q4, en effekt som inte existerar mellan Q2 och Q3. Bolaget har historiskt vuxit sparsamt mellan Q2 och Q3, samtidigt som de levererat riktigt bra tillväxt mellan Q3 och Q4. Baserat på detta så anser jag att 11% kvartalssekventiell tillväxt i Q4 (vilket ger 30% i tillväxt jämfört med samma period året innan) är ett väldigt konservativt antagande för avslutningen av året. Med konstant bruttomarginal, UA i förhållande till omsättning och konstanta kostnader hade i så fall resultatet per aktie i Q4 landat på 0,87 öre vilket hade givit en årsvinst på 1,8 kr per aktie och ett rullande P/E på 18,4 för de senaste 12 månaderna. Jag tror dock att Q4 2015 kommer leverera mer än 11% sekventiell tillväxt jämfört med Q3. 

Nu är jag ute på djupt vatten, men låt oss dra till med samma sekventiella tillväxt även för Q1 2016, jag behåller kostnadsmassan på samma nivå, låter royalties som andel av totala intäkterna bestå och slänger in samma UA i förhållande till bruttoresultat och omsättningen. Då landar vinsten på sista raden i Q1 2016 på 1,19 kr per aktie och rullande P/E för de senaste 12 månaderna är plötsligt nere på 12. Min poäng är inte att mina estimat stämmer eller att G5EN kommer omsätta 119 miljoner i Q1 2016. Min poäng är att konservativa antagande kan räcka för att G5EN ska växa in i sin nuvarande värdering inom 7 månader. Bolaget växer organiskt med 59% jämfört med förra året och jag anser att värderingen idag inte har tagit höjd för tillväxten, skalbarheten i affären, potentialen att förbättra bruttomarginalen eller att förvärv av användare faktiskt är uppskjuten vinst (och inte bara en kostnad, se min tidigare analys).


Jag upprepar min rekommendation om att det är vettigt att köpa aktier i G5 Entertainment på de nuvarande kurserna. Stämmer mina tankar om Q3 resultatet, så kan bolaget växa in i den nuvarande värderingen redan denna vintern och då har vi ett bolag som växer med 30-50%/år och som samtidigt värderas till riktigt låga P/E tal.

För en annan syn på bolagets Q3 rekommenderar jag alpha Resercher som har en mer positiv syn på Q3 EBIT och beskriver ett scenario med lägre UA i förhållande till omsättningen. Han tror på en positiv reaktion i kursen om en EBIT över 10 miljoner levereras, min syn är att EBIT i linje med estimaten ovan (runt 7,6) är tillräckligt för att bolaget ska ha en ljus framtid.

http://www.alpharesearcher.com/g5s-preliminary-sales-figures-in-line-with-our-estimates/

Jag äger aktier i bolaget. Om du hittar fel i analysen, stavfel eller eventuella tankevurpor så får du gärna kontakta mig så att jag kan rätta till det. Merparten av siffrorna är uträknade(i kontrast till kopierade från bolagets rapporter) vilket gör att det kan finnas avrundningar som skiljer sig mellan mina tabeller och de som syns i G5ENs rapport. 


söndag 4 oktober 2015

Tankar om börsen - hösten 2015, del 2

Jag har varit med om nedgångar i aktier jag ägt, men aldrig om en generell större nedgång på börsen. För att få någon form av grepp över vad som händer försöker jag därför hålla kolla på trenden och index dag för dag. I ett tidigare inlägg från 26 augusti summerade jag mina tankar och jämförde det senaste halvårets nedgång med några tidigare rekyler. Vi var redan då inne i en betydligt djupare och mer långvarig nergång än de mindre korrektionerna som skedde 2012, 2013 och 2014. Dessa tre korrektionerna var i intervallet 10-16%. Jag avslutade med att jämföra med en korrektion från 2006 då OMSS30 föll som mest 18% och konstaterade att det senaste halvårets nergång ännu inte riktigt var lika djup.

http://jakten.blogspot.se/2015/08/tankar-om-borsen-hosten-2015-del-1.html

Låt oss börja där jag slutade mitt första inlägg, med samma graf. När jag skrev mitt förra inlägg hade det gått 85 dagar sedan toppen. Nu har det gått 111 (börs)dagar sedan toppen. Ett förtydligande som jag aldrig nämnde i mitt förra inlägg är att all data presenterad nedan är "stängningskurser". Jag har markerat var vi befann oss för 26 börsdagar sedan med en cirkel och en pil.


Jag mins inte nedgången 2006 när jag tittar tillbaka på mitt liv. Däremot så minns jag IT-kraschen i början av 2000-talet, skuldkrisen 2011 och finanskrisen som kulminerade 2008. Jag kommer nog redan nu komma ihåg denna perioden som vi är i just nu betydligt mer än till exempel förra höstens rekyl. Det finns nog ett starkt samband mellan antal procent ner och hur mycket man kommer ihåg av nedgångar. Det återstår att se ifall vi befinner oss i början på en ny krasch eller i en högst temporär svacka. Oavsett så känns det inte längre relevant att ha nedgången 2006 som jämförelseobjekt. Nedan följer istället en graf där jag jämför den nuvarande trenden med utvecklingen från toppen 2011.


2011 och 2016 


Idag finns det en del skräckrubriker i mainstream media, men fortfarande inte så många. Bara en sådan sak som att Aftonbladet.se hade en nedräknare på förstasidan till 1 oktober (Armstrong datumet) säger en del om att vi kommit en bit ner. Det stora intresset för den dokumentären, tyder dock i mina ögon mer på att vi fortfarande är i en marknad där oinsatta faktiskt är intresserade av aktier. Jag var oinsatt 2011, i samband med nedgången sålde jag mina fonder och gick likvid i väntan på att världen skulle gå under. Jag har än så länge inte hört en enda polare som har sålt sina fonder eller sålt sina aktier. När vi är i en riktig nedgång lär många kasta in handduken, än så länge har ingen i min umgängeskrets gjort det. I mina ögon är detta ett tecken på att vi inte kommit lika långt ner som 2011. Ett annat tecken är att vi just nu "enbart" tagit oss ner 20% från toppen, 2011 tog vi oss ner 26% på kortare tid. Jag saknar fakta för att min umgängeskrets representerar allmänheten, men jag tror inte allmänheten har börjat lämna börsen än. Inga aktie-poddar har lagts ner, antalet oerfarna som ger tips om att gå all in i Biotech bolaget X är fortfarande stort och mängden nya medlemmar fortsätter att öga på Shareville och i Aktiegrupperna på Facebook. Om man ignorerar att OMXS30 fallit närmare 20% så är det väldigt svårt att upptäcka att börsen faktiskt har fallit ganska mycket.


Årets utveckling på olika listor


Ser man tillbaka lite längre så ligger OMXS30 årsavkastning just nu på -3,53%. Räknar man med utdelningarna och tittar på SIX30 Return Index istället är årsavkastningen -0,26%. De som passivt investerat i storbolag har alltså trots en nedgång på nästan 20% inte haft en nämnvärd negativ avkastning under året. Ser man det ur detta perspektivet så ser det faktiskt ut som om vi inte är inne i en "bear-trend". Börsen har faktiskt inte fallit så mycket, inte ens storbolagen har gjort det och det kanske inte är så konstigt att humöret fortsatt är gott.

Ett populärt sätt att investera är att välja ut några mer eller mindre slumpvisa bolag som man har anknytning till och sedan köpa aktier i dessa. Det kan vara arbetsgivare, favoritbutiken, tillverkaren av produkter man gillar, tips från en kompis eller ett bolag som äger en fabrik på orten. Investering där köparen av aktien inte tagit hänsyn till bolagsvärdet är i mina ögon slumpmässig oavsett vilket bolag man köper. Personer som gör den typen av investeringar går att jämföra med att kasta pil mot någon av listorna och sedan hoppas man träffar bolagsnamn som går upp. Hur har pilkastningsstrategin fungerat under 2015?


Jag har summerat hur det gått på det olika listorna och resultatet är att 55% av aktierna på large cap, 68% av aktierna på mid cap och 76% av aktierna på small cap givit avkastning (exklusive utdelningar) under året. Räknar man med utdelning så ser det hela ännu bättre ut. Kontentan av detta är att merparten av de som köpt bolag de inte kan något om, fortfarande har fått vinst i portföljen. Det är alltså inte så konstigt att det är ganska lugnt bland småsparare. De flesta som varit på börsen har nämligen fortfarande inte förlorat pengar i år. 26 bolag har givit 50% eller bättre avkastning i år, medan enbart 10 bolag har givit 50% eller sämre avkastning. Att så många bolag givit så bra avkastning gör att många småsparare kan berätta för sina vänner om otroligt bra avkastning på börsen (Fingerprint, Precise, Sensys och Karo) medan betydligt färre berättar skräckhistorier om mer än 50% ner. De bolagen som har gått sämst, är bolag som även gått dåligt innan (bland annat Nordic Mines, Eniro och PA Resources). Det är fler som varit med på väldigt bra resor än på väldigt dåliga resor i år. Nedgången känns än så länge lugn och kontrollerad. Mentala stoppar i vettiga bolag har inte smällt än. Jag tror många småsparare just nu känner sig väldigt nöjda med att ha "duckat" en nedgång. Att man ser en nedgång på OMXS30 och sedan jämför det med småbolagen man äger och tänker "jag har vunnit, ni har förlorat", när man i själva verket tävlat i en helt annan tävling.


OMX Small Cap Sweden PI


Hur har dock småbolagen gått sedan nergången i OMXS30 började? Det finns ett småbolagsindex på www.nasdagomxnordic.com som heter "NOMXSCSEPI, NASDAQ OMX SMALL CAP SWEDEN PI, " och går att nå på följande länk-

http://www.nasdaqomxnordic.com/index/historiska_kurser?Instrument=SE0002896373

Kollar man på indexet nedan så har det fallit från 1185,29 till 1118,42 under perioden då OMXS30 har fallit med 17,85%. Småbolagsfallet är än så länge under -6%.  Måndagen den 24 augusti syns tydligt på grafen. Den dagen föll småbolags index med -4,7%. Den 24 augusti står alltså för merparten av fallet på småbolagsindex. Det är den enda dagen som det varit panik på de mindre svenska listorna under nedgången. Under resten av dagarna så har det varit ganska lugnt på det svenska småbolags indexet.


Summering, läget och framtiden


Börsen har fallit runt 20% sedan toppen och det ser värre ut än 2006. Än så länge är vi inte inne i ett nytt 2011 eller 2008. OMXS30 har fallit, men små och medelstora bolag har klarat sig väldigt bra. Även de flesta Large cap bolage är fortfarande på plus i år. Börsen har gått ner, men det har ändå varit relativt lugnt att vara exponerad mot aktier. Dagens inlägg gav mig insikt om att småbolag inte har gått ner, denna insikten hade jag inte när jag började skriva detta inlägget. Jag hoppas på att börsen ska fortsätta gå ner så att jag ska kunna köpa bra bolag till låga priser.

I mitt förra inlägg skrev jag att jag hade givit mig själv köpstopp under 2 veckors tid. Jag höll detta i exakt 0 dagar. Den första veckan höll jag dock nere aktiviteten. Sedan inlägget skrevs har jag tagit positioner i ett antal bolag, jag har även spekulerat i nedgång med hjälp av knockoutwarrant (med goda resultat). Totalt har perioden sedan den 26 augusti givit 4,77% avkastning för mig medan OMXS30 fallit med en motsvarande siffra.

Har tänkt skriva en del 3 till detta inlägget lite senare, har lovat många inlägg tidigare som aldrig blivit av, så man vet aldrig. Innan en del 3 kommer så lär börsen antingen rört sig ett antal procent uppåt eller neråt, annars blir det ett väldigt tråkigt inlägg. 


lördag 19 september 2015

Aktietorgets minsta bolag del 3 - Lucent Oil

Börsvärde 9,75 miljoner
Kurs 19/09: 4,60 kr
Antal aktier: 2 118 700

första halvåret 2015:
Resultat efter skatt: 1 292 000 kr
Omsättning: 8 152 000 kr


Vad är Lucent Oil?


Bolaget arbetar med processlösningar för rening och återvinning av oljor. Bolaget består av 3 st dotterbolag och ett moderbolag. De 3 dotterbolagen är OY Phoenix Collector ltd.(Phoenix), BL Lucent AB och Lucent Oil Holding AB. BL Lucent AB håller på att likvideras och Lucent Oil Holding AB har ingen verksamhet. Kvar finns moderbolaget och Phoenix. Moderbolaget nettoomsatte runt 1,5 miljoner under första halvåret 2015 och gjorde en vinst på 427 000 kr. Moderbolaget ägnar sig i huvudsak åt försäljning av kemikalier. Det pågår ett arbete med att omstrukturera verksamheten i moderbolaget. I Q2 levererade moderbolaget en vinst på 35 000.

Phoenix omsatte 7,1 miljoner under första halvåret 2015 och gjorde en vinst på 921 000 kr. Phoenix är en anläggning i Finland som behandlar avfallsolja från fartyg. Anläggningen separerar olja och vatten. Den separerade oljan kan sedan säljas till finsk industri. Genom arbetet hjälper Phoenix deras kunder att uppfylla miljökrav, samtidigt tjänar Phoenix pengar.


Hur går det för bolaget?


I sin kvartalsrapport berättar bolaget att "Andra kvartalet har inte varit lika starkt som första kvartalet, huvudsakligen beroende på att en av de kunder som köper olja har haft drygt en månads planerat årligt produktionsstopp.". Den negativa utvecklingen i oljepriset påverkar dock resultatet även om den "delvis har kompenserats av en ökad mängd försäljning av renad olja.". Bolaget är alltså beroende av enskilda kunders agerande, vilket är försåtligt med tanke på verksamhetens storlek.

Koncernens omsättning sjönk från runt 5 miljoner Q1 till 3,1 miljoner i Q2. Trots detta så levererade Lucent Oil en vinst på 300 000. I VD orden från Q2 skriver bolaget att om sin syn att de ser "fortsatt positivt på utvecklingen i Phoenix under resten av året, trots att oljepriset fortsätter att falla.". Baserat på citaten ovan tror jag att omsättningen åter kommer vända upp eller stabilisera sig i Q3 och Q4. Min bedömning är att Q2 blir årets sämsta kvartal (Q2 var det sämsta kvartalet 2014). Phoenix tjänar på ett högt oljepris, men högra oljepriser är inte en förutsättning för verksamheten.

http://www.phoenix-collector.fi/environment
http://www.lucentoil.com/index.php?option=com_content&view=article&id=27%3Aphoenix-collector&catid=1%3Aom-lucent&Itemid=56&lang=sv
https://www.aktietorget.se/pressdocs/ViatechSystems/74858/412450.pdf
http://www.lucentoil.com/attachments/article/90/Kvartalsredog%C3%B6relse%20Q1%202015.pdf


Lite smått och gott om bolaget: 

Koncernen har totalt 3 363 000 kr i likvida medel. Räknar man bort kassan är bolaget värderat till runt 6,5 miljoner. Kollar man i balansräkningen hittar man ett varulager värderat till 1,4 miljoner. Man hittar även fodringar som är i princip lika stora som bolagets totala skulder(fodringar på 2,2 miljoner och skulder på 2,35 miljoner). Bolaget är alltså i princip skuldfritt. Utöver detta finns på balansräkningen maskiner och anläggningstillgångar värderade till 2,8 miljoner. Räknar man ihop anläggningstillgångar, varulager, fodringar och kassa och sedan drar bort skulderna så finns värden för 7,52 miljoner på balansräkningen.

Bolagets ledning äger stora mängder aktier i bolaget. Styrelseledamoten Johan von Kantzow äger 7,13% och hans släktings dödsbo äger ytterligare 8,77%. Styrelsens ordförande Lars Linzander äger 10,51% av aktierna. VD Per-Ove Melinder sitter på lite över 20 000 aktier (1,02 %) och Jouni Tukiainen, VD för Phoenix äger 100 000 aktie(4,72%). Ledningen äger utöver detta ett väldigt stort antal teckningsoptioner. De 10 största ägarna äger 68,3% av bolaget. Antalet aktieägare i Lucent Oil uppgick per den 30 december 2014 till 536, kravet för notering på aktietorget är 200 aktieägare.

http://www.affarsvarlden.se/tidningen/article3496305.ece
http://www.lucentoil.com/index.php?option=com_content&view=article&id=16&Itemid=44&lang=sv
https://www.avanza.se/aktier/om-aktien.html/20487/lucent-oil
http://www.aktietorget.se/CompanyListing.aspx


Nyhetsflöde och Teckningsoptioner: 


Normalt sätt när man tittar på bolag på aktietorget brukar man slås av mängden luftfyllda pressmeddelanden. Lucent Oil är istället helt tysta. De enda PM:en som bolaget släpper är i princip bolagets kvartalsrapporter. I kvartalsrapporterna är VD orden ofta ganska "torra" och rapporterna innehåller mest siffror. Överlag får jag känslan av att bolaget fokuserar på sin verksamhet, samtidigt som de mer eller mindre ignorerar att de är noterade.

Bolaget har inte gjort en nyemission sedan 2008 vilket innebär att bolaget klarar att stå på egna ben. Bolaget delade ut 0,5 miljoner 2014 och 1 miljon 2013. Trots att bolaget klarar av att stå på egna ben kan antalet aktier komma att öka då det finns teckningsoptioner.

Det finns 2 typer av teckningsoptioner. Den första typen går att handla via Avanza. Av denna typen finns det 12 442 664 st. Äger man 20 stycken har man rätt att teckna en aktie för 4,5 kr senast sommaren 2016. Skulle alla tecknas ökar antalet aktier i bolaget med 622 708 och kassan fylls på med 2,8 miljoner. Teckningsoptionerna minskar uppsidan, då det blir fler aktieägare som måste dela på vinsten om det går fortsatt bra. Det finns även 2 500 000 optioner av typ 2. 20 av dessa ger rätten att teckna en aktie till kursen 4 kr. Hade även dessa tecknats hade ytterligare 0,5 miljoner tillförts bolaget. Värt att påpeka är dock att merparten av teckningsoptionerna härstammar från en nyemission 2006. De som sitter på optionerna är medarbetare som har varit med företaget länge. I princip inga optioner har utnyttjats vilket får mig att tro att ledningen kanske avstår från att utnyttja dem även detta året(och istället förlänger teckningstiden). Oavsett så är det viktigt att komma ihåg att "Vid fullt utnyttjande av utestående teckningsoptioner kommer 2 865 833 aktier att vara utgivna."

Vad det gäller framtida nyheter så förväntar jag mig inga nyheter innan Q3 rapporten som planeras att släppas 24 november. Det känns som om att informationen som redan ligger på bordet borde vara tillräcklig. Den 11 maj släppt bolaget sin årsredovisning för 2014. I den stod följande citat:

"Styrelsen har arbetat med att omstrukturera verksamheten i bolaget och förbereda för en utdelning av företagets verksamhet inklusive dotterbolaget Phoenix till befintliga aktieägare."

En utdelning av Phoenix skulle kunna vara ett sätt för bolaget att lyfta fram de underliggande värdena och det skulle kunna vara en möjlig trigger till bra kursutveckling. Phoenix ligger dolt i skalet Lucent Oil.

https://www.avanza.se/aktier/om-aktien.html/212197/lucent-oil-to1
https://www.aktietorget.se/pressdocs/viatechsystems/documents/ar%202014.pdf


Balansräkning Q2-2015: 


Under året har bolaget levererat vinst. Kassan har dock inte vuxit i linje med vinsten. När man studerar balansräkningen hittar man förklaringen. Under första halvåret av 2015 har bolagets kortfristiga skulder minskat med 1 472 000, vilket förklarar att kassan inte har växt mer. Överlag så ser det bra ut i balansräkningen och bolaget känns stabilt. Under sista delen av 2014 fick bolaget en skiljedom med sig vilket resulterade i ett förbättrat resultat efter skatt och förbättrad likviditet. Dessa pengarna slussade delvis vidare till en underleverantör under första kvartalet 2015, vilket är en del av förklaringen till lägre skulder och ej snabbt växande kassa, under första halvan av 2015. Fortsätter vinsterna att bestå kommer bolagets kassa växa(den motsvarar redan idag över 30% av bolagsvärdet). Överlag ser det ut som om bolaget är försiktiga och konservativa i sin redovisning.


Värdering: 


Dagens värdering på 6,5 miljoner efter kassan ska sättas i relation till en förväntad årsvinst på runt 2 miljoner(vilket bolaget uppnår om Q3-Q4 är i nivå med Q2). Redovisar bolaget en vinst på 2 miljoner för 2015 så tror jag att kursen kommer stå över 4,5 kr sommaren 2016. Kurser över 4,50 sommar 2016 gör det sannolikt att optionerna kommer utnyttjas. Baserat på detta så räknar jag på 2 865 833 aktier istället för dagens 2 118 700 i min värdering.

Bolaget har en historia av att dela ut pengar. Utdelningen stoppades under 2014 då bolaget inte nådde vinst. Sedan 2014 (förluståret) har en konkurrent till Phoenix gått i konkurs vilket bidragit till höjd omsättningen och förbättrat resultat. Bolaget har en ambitionen om att dela ut minst 50% av sin vinst. Detta innebär att om bolaget fortsätter "tugga på", finns god chans att över 1 miljoner kr delas ut nästa sommar. 2,87 miljoner aktier och en utdelning på 1 miljoner ger en utdelning på 35 öre per aktie. I så fall hade direktavkastningen landat på ca 7,6% baserat på dagens kurs. Det ska tilläggas att bolagets kassa vid det laget i så fall hade varit dagens kassa 3,3 miljoner +  3,3 miljoner från teckningen av optionerna + 600 000 från 2 kvartals vinster. Detta hade givit en kassa på 7,2 miljoner. Med en kassa på över 7 miljoner finner jag det möjligt att över 1 miljon kronor delas ut.

Min bedömning är att bolaget är tillräckligt stabilt för att värderas till ett P/E-tal mellan 7 och 10 någonstans. Bolaget är väldigt litet vilket innebär att små förändringar i omvärlden kan slå hårt mot verksamheten. Bolaget gjorde ett bra första halvår 2015 och levererade en tillväxt på över 45%. Vi vet dock inte om bolaget efter 2015 kommer stabiliseras, fortsätta leverera tillväxt eller falla tillbaka något. Då jag kan för lite om branschen har jag svårt att estimera tillväxttalen för 2016. Vad jag däremot anser mig kunna bedöma är att dagens kurs är orimligt låg. Baserat på 0% tillväxt landar vi på ett P/E på under 6 efter kassa och full utspädning. Även om bolagets vinst skulle försämras 2016 tycker jag fortfarande bolaget ser billigt ut. Jag anser att man kan investera i Lucent Oil med god säkerhetsmarginal och förvänta sig bra avkastning om man köper på kurser mellan 4 och 7 kr.


Om optionerna omvandlas till aktier sommaren 2016.

Framtida kassa: 7 200 000
Vinst 2015 efter skatt: 2 000 000
Antal aktier 2016: 2 870 000
Värdering efter kassa     kurs
P/E 6  19 200 000 6,69
P/E 8  23 200 000 8,08
P/E 10  25 200 000 8,78


Kort summering: 


Räknar man bort kassan så betalar man 6,5 miljoner (kurs 4,60) för ett bolag som bör kunna leverera en helårsvinst på runt 2 miljoner i år. Bolaget har i år vuxit med 47% jämfört med samma period förra året. Hur ofta får man över 7% direktavkastning, P/E under 6 och över 45% tillväxt? Jag tror inte att tillväxtsiffrorna är uthålliga, men även negativ tillväxt borde motivera en uppvärdering. Jag är väldigt förvånad att inte fler tittar på bolaget.

Rekommendation: Köp

Jag ägde inga aktier när jag började skriva inlägget. Idag äger jag aktier i bolaget med ett gav på 4,76. Kommer inte sälja några aktier i bolaget under resten av september oavsett kurs. Köper man aktier i bolaget bör man ta hänsyn till den låga likviditeten i aktien. För övrigt så uppskattar jag när läsare pekar ut eventuella fel i mina analyser. 


Tidigare inlägg i samma serie


Rekommendation: Vet ej

Aktietorgets minsta bolag del 1 - European Institute of Science AB
http://jakten.blogspot.se/2015/04/European-Institute-Of-Science.html
Rekommendation: Rör ej


onsdag 26 augusti 2015

Tankar om börsen - hösten 2015, del 1

Jag har aldrig varit med om en nedgång på börsen. Jag har varit med om nedgångar i aktier som jag ägt, men jag har aldrig varit med om en generell större nedgång. Mitt intåg på börsen skedde i januari 2013. Det innebär att jag missat finanskrisen 2008 och skuldkrisen 2011. 2008 satt jag istället hemma hos mina föräldrar och läste på di. Jag läste även böcker skrivna av domedagsprofeter som sa att allt skulle gå åt skogen. På den tiden följde jag nyhetsbevakningen, men inte enskilda aktier. Jag var permanent skeptisk på den tiden, vilket gjorde att jag aldrig var intresserad av att köpa något. Jag hade inte varit intresserad av att köpa Swedbank 2009 då jag ansåg att det ekonomiska systemet skulle falla sönder. Avsaknaden av aktier vid tidigare nedgångar gör dock att jag har svårt att veta hur jag ska hantera de senaste dagarnas turbulens. Jag känner mig väldigt historielös och ny.

Därför har jag börjat sammanställa data. Varför börjar han inte bara prenumerera på Börsdata(www.borsdata.se) kanske du frågar dig? På det svarar jag att det är roligare att sammanställa data själv. Det är även gratis att sammanställa data själv. Får du ett färdigt diagram är det inte säkert man förstår allt. Vidare så spenderar man mycket tid om man sammanställer själv. Det kan låta negativt, men fördelen är att man tänker på innehållet under tiden. Jag föredrar att själv skriva en analys framför att läsa en analys. Skriver jag den själv förstår jag det hela bättre. Jag tänker att samma sak gäller börsen i allmänhet.

Den enda gången jag varit med om en nedgång på börsen var hösten 2014. 2014 tappade OMXS30 10,66% på 19 dagar. 10% eller mer brukar anses vara en korrektion. Hur står sig denna sommarens nedgång mot hösten 2014?


Linjerna är väldigt olika. Höstens 2014 års nedgång ser väldigt kortvarig ut om man jämför. Det är alltså ingen tvekan om att den nuvarande nedgången är värre än 2014 korrektionen. En kort nedgång med en uppstuds efter är ett tecken på att köpare snabbt strömmar till och ser nedgången som en möjlighet att köpa. En långsammare återhämtning innebär att folk tvekar mer. Grafen för 2014 var rakt ner och sedan rakt upp. Grafen för 2015 är en kamp mellan olika tankar.


Vad finns det för andra korrektioner i närtid?


Att jämföra med 2014 känns väldigt fel. När jag tittar tillbaka så hittar jag korrektioner våren 2013 och våren 2012. Den som utspelade sig våren 2012 är nära knuten tidsmässigt till finanskrisen 2011. Att det skedde en korrektion våren 2013 (röd linje), hade jag ingen aning om. Låt oss jämföra dessa med dagens utveckling. Tryck på diagrammet om du vill se ett större diagram!


Vad man ser tydligt på grafen är att de senaste årens korrektioner har vänt efter mellan 15 och 55 dagar. Den vi just nu är inne i har sin djupaste botten (än så länge) efter 83 dagar. Den nuvarande nedgången är även djupare än de tidigare. Korrektionerna ovan känns lättare än dagens. Den från 2012 kom precis efter finanskrisen och hör till finanskrisen. Jag är inte säker på om man ska räkna 2012 nedgången som en separat korrektion eller om man borde räkna in den i nedgången 2011.

Minna tankar säger att den pågående sättningen är större än de andra i diagrammet. Därmed bör man kanske istället jämföra den med de lite djupare nedgångarna under 2000 talet. Det är för sent för den pågående nedgången att vara en ny "hösten 2014 nedgång". När jag kollar igenom OMXS30 data (som helt gratis går att ladda ner på länken nedan), så ser jag följande tillfällen på 2000-talet där börsen gått ner lika mycket eller mer än idag,

Eurokrisen 2011
Finanskrisen 2007-2008
En rekyl på 18,42% 2006
IT-kraschen nedgången 2000-2002

http://www.nasdaqomxnordic.com/index/historiska_kurser?Instrument=SE0000337842


Låt oss jämföra med 2006, den lugnaste av de 4


Som ni ser i grafen nedan är det pågående fallet i nivå med ungefär var man befann sig efter en lika lång period av nedgång 2006. 2006 nedgången var den sista stora nedgången innan en stor uppgångsfas påbörjades. Efter uppgångsfasen kraschade börsen 2008. Dagsläget är väldigt likt var börsen befann sig under 2006. Min tanke är att det snart borde vända upp om inte folk ska börja bli oroliga att vi har kommit in i en långvarig nedåtgående marknad. Jag tror att vi kommer börja närma oss ett avgörande inom de kommande veckorna som avgör mellan en längre negativ trend eller om börsen ska leta sig mot nya toppar.

Jag säger som tekniska analytiker, går börsen upp så går den upp, annars så går den ner!


Jag hade inte kontroll över mina känslor i måndags(den svarta måndagen) och sålde en del aktier. Efter dagen var jag besviken på mig själv, jag hade låtit mina känslor styra. Nu har jag en portfölj bestående av två bolag (Kopy Goldfields och G5 Entertainment) som jag tror på. Jag är redo att följa med dessa två bolagen ner och fylla på ifall börsen skulle ge vika. Jag anser även att jag kan mer än marknaden om dessa bolagen.

Fram tills nyligen satt jag bland annat med Vardia och Jays. Jag hade inte varit redo att följa de bolagen ner i en djupare nedgång. Nu har jag rensat bland kortsiktiga innehav vilket innebär att det finns gott om kapital att köpa för ifall börsen skulle gå ner. Detta kapitalet ska nu få ta det lugnt en stund. Jag känner mig just nu bekväm med att invänta den fortsatta utvecklingen lite vid sidan av. Går börsen upp och den långsiktiga trenden förblir stark så kommer börsen fortsätta att belöna bra nyheter. Fortsätter börsen belöna bra nyheter så tror jag Kopy Goldfields kommer se till så att jag hänger med index i höst. Går börsen ner så tror jag jag klarar mig bra.

Jag har givit mig själv köpstopp under 2 veckors tid(förutsatt att inget av de 2 ovanstående bolagen rasar). Om 2 veckor borde den blå linjen i diagrammet ovan ha vänt upp och närmat sig den röda. Har börsen rört sig i sidled dessa 2 veckorna så kommer jag förmodligen behålla köpstoppet 1-2 veckor till. Skulle börsen ha gått ner mycket om 2 veckor så kanske jag gör ett par mindre köp. Jag har ingen åsikt om hur jag gör ifall börsen går upp, men då jag haft ett bra sista halvår på börsen så gör det inte så mycket om jag missar ett antal procent.

Spännande höst framför oss! September är en mycket intressant månad!

Har tänkt skriva en del 2 till detta inlägget lite senare, har dock lovat många inlägg tidigare som aldrig blivit av, så man vet aldrig. Men då jag känner att jag behöver jämföra dagens börs med de tidigare större nedgångarna så blir det nog en del 2...


måndag 17 augusti 2015

Kopy Goldfields - augusti 2015


  • Investering från partner värderar Kopy Goldfields andel i licensen Krasny till 57 miljoner
  • Tilläggsköpeskilling bedöms sannolik, potentiell intäkt på 17 miljoner
  • Prospekteringsresultat om ett par veckor
  • Produktionsstart på Krasny i början av 2017
  • Diskussioner om försäljning av licenser/nytt "joint venture" samarbete pågår.
  • Börsvärde ca 31 miljoner 

I förra veckan exploderade Botnia Explorations kurs. Aktien var som mest upp över 150%. Jag har sedan maj 2014 följt Kopy Goldfields och tror att bolaget kan vara nästa guld-prospekteringsbolag som uppvärderas. Botnia Exploration rusade från ett börsvärde på 50 miljoner och är nu värderat till över 100 miljoner. Kopy Goldfields är idag värderat till ca 31 miljoner, trots att bolaget är betydligt närmare produktion än Botnia. Kopy Goldfields är ett prospekteringsbolag som prospekterar guld i området Lena Goldfields i Ryssland.


Krasny-avtalet


Krasny är en av Kopy Goldfields prospekterings licenser. Licensen är giltig fram till 2035. och bolaget har identifierat mineraltillgångar på 1,37 miljoner oz på licensen(ett oz motsvarar 31,10 gram guld). I november 2013 tecknade Kopy Goldfields och GV Gold (Rysslands 8:de största guldproducent) en avsiktsförklaring. Avsiktsförklaringen blev under sommaren 2014 till ett färdigt avtal. Det totala värdet av avtalet är 9 MUSD (miljoner dollar). Avtalet är uppdelat i 4 delar.


  • Kontantbetalning: 1 MUSD
  • "Steg 1", finansiering av prospektering: 3 MUSD
  • "Steg 2", finansiering av mer prospektering: 3 MUSD
  • Villkorad prestationsbaserad tilläggsköpeskilling: 2 MUSD


Kopy Goldfields har redan mottagit 7 MUSD vilket värderar Krasny licensen till 115,7 miljoner (dollarkurs 8,50). Lyckas Kopy Goldfields uppnå kraven för den villkorade tilläggsköpeskillingen blir avtalets totala värde 9 MUSD. När avtalet fullföljts kommer Kopy Goldfields äga 49% och GV Gold 51% av Krasny.

115 700 000 * 0,49 = 56,7 miljoner
150 200 000 * 0,49 = 73,6 miljoner

GV Golds värdering av Krasny värderar Kopy Goldfields andel till 56,7 eller 73,6 miljoner beroende på om den villkorade tilläggsköpeskilling betalas ut.

https://www.avanza.se/placera/pressmeddelanden/2013/11/25/kopy-goldfields-kopy-goldfields-och-gv-gold-tecknar-avsiktsforklaring-om-partnerskap-for-att-ta-krasny-projektet-till-produktionsfasen.html 

Den villkorade kontantbetalning på 2 MUSD (17 miljoner svenska kronor) tillfaller Kopy Goldfields om de lyckas bevisa en guldreserv på över 9 miljoner ton(ca 290 koz, koz står för tusen oz) enligt den ryska GKZ standarden. Detta bedömer både Kopy Goldfields och Redeyes analytiker som sannolikt. Sedan Kopy och Redeye bedömde att tilläggsköpeskillingen var sannolikt har positiva prospekteringsresultat kommit. I den senaste uppdateringen skrev bolaget att resultaten ”bekräftar den föreliggande geologiska modell av Krasny fyndigheten som anger 300 koz guld ner till djupet av 200 meter”. Sannolikheten borde därmed ha förbättrats. Faller tilläggsköpeskillingen ut har GV Gold betalt sammanlagt 9 MUSD vilket värderar 49% av Krasny till 73,6 miljoner. 

http://www.kopygoldfields.com/sitespecific/kopylovskoye/files/kopygoldfields_ar_2014_swedish_page.pdf 
http://www.redeye.se/intervju/kopy-goldfields/interview-kopy-goldfields-ceo-mikhail-damrin
http://www.redeye.se/analys/update/kopy-goldfields-forbattrade-utsikter-kopy
http://www.bequoted.com/beQPress/download.asp?Id=16720 

Krasny avtalet är inte enbart viktigt för Kopy Goldfields. Det är även viktigt för GV Gold som 2013 uttalade ett mål om att öka sin produktion med 66% fram till 2017. Ett sätt att uppnå detta är om de sätter igång flera nya anläggningar och just nu är Krasny licensen bolagets näst största prospekteringssatsning. GV Gold har alltså starka incitament att snabbt föra Krasny vidare mot produktion. Bilden nedan visar GV Golds investeringar i olika prospekteringsprojekt under 2014. 3 av GV Golds 9 senaste pressmeddelanden handlar om Krasny-licensen.


http://www.gvgold.ru/en/
http://www.gvgold.ru/media/filer_public/14/64/1464c425-6d83-42c0-b433-d7c40c3f8e2e/gv_gold_eng_small.pdf


Arbetet med Krasny


Den prospekteringsfinansierande delen av avtalet (6 MUSD) är uppdelad i 2 steg. Det första steget pågick från sommaren 2014 till vinter 2015. Mellan steg 1 och steg 2 hade GV Gold möjlighet att avbryta samarbetet. Efter steg 1 summerade Kopy Goldfields resultatet på följande sätt:

  • ”Samtliga prospekteringsmål för steg 1 har överträffats.”
  • ”Såväl genomsnittlig guldhalt som total mängd guld ökar baserat på en intern mineraltillgångsberäkning efter steg 1.”
  • ”Nyupptäckta mineraliserade intervall ökar potentialen i fyndigheten.”
  • ”Mineraliseringen är öppen i båda riktningarna längs strykningen samt mot djupet.” ”prospekteringskostnaderna långt under budget”

http://bequoted.com/webtools/press/details.aspx?Id=8088

GV Gold valde att gå vidare och bekräftade därmed att de var nöjda med samarbetet och resultaten från steg 1. I Kopy Goldfields årsredovisning 2014 (skriven under våren 2015) finns följande kommentar från GV Gold:

”I december 2014 slutfördes det första steget. Resultatet var att vi fick en bekräftelse på de förväntade geologiska reserverna... Vi är glada över samarbetet och att få arbeta ihop med Kopy Goldfields team. Vi är övertygade om att genom våra bolags gemensamma ansträngningar kommer Krasny-projektet framgångsrikt att utvecklas till produktion och bli bas för ett långsiktigt samarbete mellan oss.”

http://www.kopygoldfields.com/sitespecific/kopylovskoye/files/kopygoldfields_ar_2014_swedish_page.pdf

Borrningarna på steg 2 påbörjades den 10 juni i år och den svaga ryska valutan har minskat kostnadsprognosen från 3 MUSD till 2 MUSD. Besparingen har inneburit att budgeten för steg 2 nu även kommer finansiera fortsatt arbete med lönsamhetsstudie efter prospekteringen är avslutad. Pengarna som blev över har också används till att köpa en licens för alluvial guldproduktion vid Krasnys fot. Kopy Goldfields, GV Gold och Ryska medier skrev om denna nyheten. Kopy Goldfields köpte licensen för att få kontroll över hela Krasny, men utesluter inte möjligheten att alluvial produktion med en partner kan komma att ske innan själva gruvan på Krasny sätts i produktion.

"Detta kommer potentiellt att ge oss intäkter från alluvial guldproduktion innan vi uppnår intäkter från berggrundsproduktionen. LLC Krasny behöver inte hantera denna produktion på egen hand eftersom dett finns ett antal alluviala guldproducenter i området som kan tjäna som operatörer och dessutom har vår joint venture partner GV Gold både utrustning och erfarenhet av alluvial produktion i området.”

En annan positiv sak med Krasny är närheten till existerande produktion och vägar. Infrastrukturen som krävs för produktion finns redan är på plats. Fallet i den ryska valutan har under de senaste 12 månaderna mer än vägt upp fallet i guldpriset. I dollar nådde guldet sin topp 2011, i rysk valuta toppade guldpriset i år. Dagens guldpris i ruble är högre än toppen 2011.

GV Gold äger en aktiv gruva i närheten av Krasny. Kopy Goldfields har bjudit in investerar att komma och besöka Krasny i september, besöket innehåller ett studiebesök på GV Golds aktiva gruva, vilket tyder på en bra relation mellan bolagen.

https://www.avanza.se/placera/pressmeddelanden/2015/07/16/kopy-goldfields-kopy-goldfields-inbjuder-till-att-besoka-krasny-projektet-i-bodaibo-ryssland.html
http://www.bequoted.com/beQPress/download.asp?Id=16576
http://www.bequoted.com/beQPress/download.asp?Id=16708

Den 30 juli 2015 publicerade bolaget sin första operativa uppdatering med resultat från arbetet med steg 2. Bolaget konstaterade följande:

  • ”prospekteringsprogrammet fortsätter i enlighet med plan”
  • ”Resultaten hittills från prospekteringssteg 2 bekräftar den föreliggande geologiska modell av Krasny‐fyndigheten som anger 300 koz guld ner till djupet av 200 meter.”
  • ”Nyupptäckta mineraliserade intervall ökar potentialen i fyndigheten”

Allt som rapporterades tyder alltså fortsatt på att bolaget kommer lyckas med att bevisa 300 koz och att de därmed kommer få tilläggsköpeskillingen från GV Gold. Nästa uppdatering väntas komma under första halvan av september och varje uppdateringen som går i linje med förväntan minskar risken i projektet samtidigt som potentialen består. Torsdagen den 20 augusti kommer bolaget släppa sin halvårsrapport med fler kommentarer från VD Mikhail Damrin. När hösten prospektering är klar finns tillräckligt med data för att man ska kunna göra en lönsamhetsstudie över Krasny licensens potential. Det har pratats om 30 koz om året i 10 år. Dagens guldpris är 1 117 dollar/oz.

1 117(guldpris) * 8,50(dollar) * 30 000 (oz)  = 284 835 000

Den delen av Krasny som avtalet rör har 320 koz i antagna och identifierade mineraltillgångar. Totalt på Krasny licensen finns 1 370 koz i mineraltillgångar. Prospekteringen sker alltså på en del som innehåller ca 23% av licensens totala tillgång. Prospekteringsprogrammet sker på den centrala delen av mineraliseringen och ner till 200 meters djup, detta är den delen av fyndigheten som ligger närmast ytan och därmed är billigast att utvinna. Vid en Redeye presentation i september 2014 pratade Kopy Goldfields om produktionskostnader på 600-800 dollar i Lena Goldfields (området där Krasny ligger). Räknar man på kostnader på 800 dollar/oz så skulle det kosta 204 miljoner per år att ta upp 30 koz ur berget.

284 835 000 - 204 000 000 = 80 835 000.
80 835 000 * 0,49 (Kopy Goldfields andel) =  39 609 150 kr.

Siffrorna ovan bör tas med en stor nypa salt i väntan på lönsamhetsstudien. Min poäng är att det finns goda möjligheter att 23% av Krasny fyndigheten kan ge Kopy Goldfields fina vinster i 10 års tid(om det blir gruva).

http://www.kopygoldfields.com/projects/krasnyy/
http://bequoted.com/webtools/press/details.aspx?Id=9187
https://redeye.solidtango.com/widgets/embed/moyazg5m?auto_play=true&seek=0&s_referrer=http://www.kopygoldfields.com/investor-relations/company-presentation/&domain=&tags=&categories=


Kassa, övriga licenser och ledning


Bolaget är i princip skuldfritt (bortsett från ett lån på 3 miljoner från Novatelligence AB). Novatelligence AB kan konvertera lånet till aktier våren 2016. Värt att notera är att Novatelligence AB är storägare i bolaget och sitter på 6,9% av aktierna. Skulden är alltså till en intressent som vinner på om det går bra för bolaget. Kopy Goldfields satt på en kassa på 1,1 miljon vid årsskiftet 2014/2015. Sedan dess har 10,9 miljoner tillförts före emissionskostnader(i januari). Vid en tidpunkt för året tog bolaget upp ett kortsiktigt lån för att lösa finansiering i väntan på en inbetalning. Bolaget har alltså bevisat nyligen att de kan lösa tillfälliga likviditetsproblem. Redeye har räknat på bolagets burn-rate och kommit fram till att den låg runt 5 miljoner för andra halvåret 2014. Redeye räknar med lägre burn-rate i år då GV Gold står för merparten av alla kostnader. Baserat på detta borde bolaget klara sig fram tills tilläggsköpeskillingen trillar in på kontot. Bolagets styrelse gör samma bedömning i årsredovisningen där de skriver:

”Med beaktande av den nyligen genomförda nyemissionen, det omförhandlade lånet samt den sannolikt tillkommande tilläggsköpeskillingen i Krasny-projektet är det dock styrelsens bedömning att Bolaget är finansierat för resterande delen av räkenskapsåret och har förmåga till fortsatt drift.”

Bolagets har även målet för 2015 är att sälja Kopylovskoye-projektet (bolagets ursprungliga licens som givit bolaget dess namn). Redeye värderar licensen till 13 miljoner vilket jag ser som en rimlig värdering. 2014 lyckades nämligen Kopy Goldfields sälja 2 licenser med mindre identifierade tillgångar för 10 miljoner. I en intervju med Redeye den 3 augusti konstaterade bolagets VD att:

”Our target is to sell or develop Kopylovskoye into production under a Joint Venture and find a partner for exploration of the Northern Territories. We are holding discussions with several potential investors over both project” 

Det finns alltså konkreta diskussioner om avtal som skulle kunna frigöra ytterligare kapital. Jag värderar Kopylovskoye (försiktigt) till 10 miljoner.

http://www.kopygoldfields.com/investor-relations/the-share/shareholder-structure/
http://www.redeye.se/analys/update/kopy-goldfields-forbattrade-utsikter-kopy
http://www.redeye.se/intervju/kopy-goldfields/interview-kopy-goldfields-ceo-mikhail-damrin

Vid nyemissionen i vintras tecknade merparten av ledningen fullt. Den enda i ledningen som inte tecknade fullt var styrelseledamoten Markus Elsasser. Markus har nu lämnat styrelsen vilket förklarar att han inte deltog. Sedan dess har CFO Tim Carlsson handlat 216 000 aktier. Under 2014 valde styrelsen att frivilligt halvera sina arvoden för att hjälpa bolaget ekonomiskt. Styrelse och ledning har sedan jag började följa bolaget agerat aktieägarvänligt. Jag har vid ett flertal tillfälle varit i kontakt med CFO Tim Carlsson och jag har möts av ett trevlig och tillmötesgående CFO.

Tabell över ledningens deltagande vid emissionen:

20150126 Kjell Carlsson buy share 61 000
20150126 Mikhail Damrin buy share 55 596
20150126 Andreas Forssell buy share 56 000
20150126 Tim Carlsson buy share 104 000
20150126 Johan Österling buy share 230 000


Sannolik utveckling den närmaste tiden


Jag tror att följande kommer hända:
Bolaget fortsätter att rapportera resultat i linje med förväntan och 300 koz bekräftas. Baserat på detta så motar bolaget tilläggsköpeskillingen denna vintern. Detta utfallet är i mina ögon det mest sannolika utfallet för det kommande halvåret vilket motiverar följande värdering av bolaget:

((9 MUSD (avtalets storlek) * 8,50 (nuvarande dollarkurs) ) / 51 (GV Golds andel)) * 49 Kopy Goldfields andel = Kopy Goldfields andel i Krasny bör värderas till 73,5 miljoner.

Kassa på 17 miljoner(efter att tilläggsköpeskillingen har trillat in på kontot) och skulder på 3 miljoner (bolagets lån). Kassan denna vintern kommer innehålla 14 miljoner.

Kopylovskoye licensen värderar jag till runt 10 miljoner, mer om avtal trillar in. Jag värderar bolagets tredje licens (Norra territoriet) till 0 kr. Potentiell ytterligare uppsida finns i ifall avtal trillar in om någon av licenserna. Bolaget bedömer att Norra territoriet har "blue sky" potential.

Total värdering av bolaget 73,5(Krasny) + 14(Kassan) + 10(Kopylovskoye+Norra territoriet)  = 97,5 miljoner vilket motsvarar 1,76 kr per aktie denna vintern.

Detta förutsätter dock att höstens arbetet går i nivå med bolagets förväntningar. Innan man köper aktier bör man göra en riskbedömning av sannolikheten att det går bra. Både bolaget, deras partner och Redeye är dock mycket positiva. Redeye (som har en riktkurs på 1,59 kr) skriver i sin senaste kommentar att:

”Implicit prisar marknaden in att Krasny-projektet inte faller väl ut trots alla de positiva resultat som Kopy har presenterat.” 

Baserat på dagens kurs bedömer marknaden att sannolikheten att höstens arbete lyckas är runt 33%. Jag bedömer att detta är en felprissättning och att den reala sannolikheten istället är över 70% vilket borde motivera kurser på över 1,20 kr redan idag (en dubblering från dagens 0,57 kr).

http://www.redeye.se/analys/today/kopy-goldfields-allt-enligt-planen-i-krasny


Fotnot: jag äger mycket aktier i bolaget.