lördag 16 augusti 2014

Interfox Resources - Augusti 2014

Den första augusti presenterade Interfox Resources ett PM om att en oberoende extern partner hade konstaterat att ”det finns betydande förekomster av olja och gas i berggrunden på licensblocket”. Aktien hade dagen innan stängt på 0,033. Denna dag stängde aktien på 0,061 kronor, en uppgång på över 80 procent.


Det finns många andra som har haft åsikter om vad detta PM borde gjort med kursen. Det finns också olika skribenter som har räknat på vad bolaget borde värderas till baserat på mängden olja och gas. Jag kommer i denna analys ignorera fundamental värdering av fyndet. Istället kommer jag jämföra dagens kurs, med tidigare värderingar. Detta inlägg är avsett för personer som redan har tittat på bolaget eller haft aktier i det.

Sedan den 1 augusti har bolaget släppt 3 PM som givit marknaden en ökat information om läget. Under denna period har också aktier från en riktad emission börjat handlas. Dessa 3 PM, tillsammans med de nya aktierna, har i mina ögon varit de 4 största händelserna i augusti. Dessa händelser har skett följande datum.

1 augusti              - betydande förekomst av olja och gas
5 augusti              - arbetet med perforering 
påbörjat
12 augusti            - estimerat datum då de nyemitterade aktierna blev tillgängliga*
13 augusti            - analys avslutad, att det finns reservoarer med kolväten på plats


*Den 12:e var den första dagen då ENS började sälja av stora mängder Interfox aktier. Under dagen ökade också omsättningen utan att nyheter nådde marknaden. ENS fortsatte sedan sälja av sammanlagt över 100 miljoner aktier. På ”Om bolaget” sektionen på Avanzas hemsida finns en lista med storägare. Ingen av dessa (utöver The Far East and Pacific Investments) ägde tillräckligt manga aktier innan de nyemiterade aktierna släpptes och kunde därmed inte sälja 100 miljoner aktier. Vi vet att ”The Far East and Pacific Investments” inte sålt några aktier, då de är insiderlistade och en eventuell försäljning hade dykt upp i insiderlistan på aktietorget. Detta får mig att gissa att de nya aktierna började handlas på aktietorget den 12 augusti.

Händelsen som skedde den 1 augusti var en positiv nyhet. 5 augusti och 13 augustis PM var PM som enbart bekräftade saker som marknaden redan viste. I mina ögon så borde alltså enbart händelserna 1 augusti och 12 augusti påverka kursen. Första augustis PM lyfte som sagt kursen från 0,033 till 0,061. Sedan kom en liten rekyl neråt. De nya aktierna som nådde marknaden den 12 augusti fick efter det kursen på fall från 0,055 öre till 0,034 öre.

Stängningskurser under perioden
1 augusti
0,061
4 augusti
0,060
5 augusti
0,052
6 augusti
0,055
7 augusti
0,062
8 augusti
0,055
11 augusti
0,054
12 augusti
0,046
13 augusti
0,037
14 augusti
0,037
15 augusti
0,034

Kursen är nu tillbaka på ruta 1, och stängde den 15 augusti på 0,34. Värderingen av bolaget är alltså just nu tillbaka på nästan samma nivå som innan Interfox gick ut med PM där den externa partnern konstaterat att Interfox hittat olja och gas.

Låt oss titta lite närmre för att få lite perspektiv på detta. Jag kommer använda mig av följande parametrar för att få perspektiv på dagens kurs

*uppskattad kassa vid tidpunkten(frågetecknet betyder att jag inte har en aning). Jag har valt att skriva 15 miljoner på nuvarande kassa då jag antar att en del av emissionspengarna är brända. 200 000 är hämtat från den senaste delårsrapporten.
*ungefärligt antal aktier vid tidpunkten
*kurs vid tidpunkten

kurs
aktier
kassa
Värdering efter kassa
24-mar
0,03
1 104 382 495
?
33 131 475
16-maj
0,03
1 104 382 495
200 000
33 131 475
26-maj
0,03
1 104 382 495
200 000
33 131 475
27-jun
0,027
2 159 613 118
21 000 000
37 309 554
01-aug
0,061
2 159 613 118
20 000 000
111 736 400
17-aug
0,034
2 159 613 118
15 000 000
58 426 846

Den 27 juni kommer beskedet om nyemissionen, kursen sjunker då något, men börjar sedan stiga. Den första augusti kommer beskedet om träffen och bolaget är vid stängning den dagen värderat till över 100 miljoner mer än bolagets kassa. 

Under början av året värderades Interfox till runt 30 miljoner. Denna värdering bestod även i slutet av perioden, då bolagets kassa var nästintill obefintlig. Detta innebär att licenserna(bolagets enda tillgång utöver kassan) var värderat av marknaden till 30 miljoner. Vid det posstiva beskedet om olja ökade värderingen av licensen med 80 miljoner till runt 110 miljoner(bolagets börsvärde minus kassan). Idag har värderingen av licensen sjunkit från 110 miljoner till runt 60 miljoner.

Vecka 33

Under förra veckan sjönk aktien från 0,055 öre till 0,034. Detta skedde i en nyhetsfattig vecka. Det som hänt under veckan som fick kursen att falla vara att de nyemitterade aktierna nådde marknaden. Under denna vecka har enorma mängder aktier bytt händer. Totalt har transaktioner bytt ägare på sammanlagt 736 598 252 aktier sedan i måndags(11-aug).

Under denna tid har handlare med aktier liggande hos följande banker sålt följande antal aktier:

ENS: 145 259 200
PAS:   65 756 680
NEO:  18 094 936
UBS:  14 600 000
MGF:   2 000 000

Källa: http://www.introduce.se/foretag/interfox-resources/aktien/

En stor del av dess är förmodligen aktier som kom ut på marknaden vid den riktade nyemissionen. Aktierna ovan motsvarar över 10 % av bolaget. Nyemissionen ökade mängden aktier med 100 %. Detta innebär att en 5-te del av aktierna från nyemissionen förmodligen sålts över marknaden under förra veckan. Detta måste vara anledningen till den branta kursnedgången.

Vad är då poängen med detta blogginlägg?

Poängen är att bolaget värderades till 33 miljoner utan kassa den 26 maj. Idag finns en kassa i bolaget på vad jag tror är minst 15 miljoner. 33 miljoner + 15 miljoner = 48 miljoner. Baserat på fredagens stängningskurs så är bolaget värderat till runt 73 miljoner. Detta innebär att fyndet som har hittats i dagsläget värderas till 25 miljoner mer än licensen innan den var undersökt(73-33-15). Kontentan av det, är att om PM:et om olja borde reflektera mer än en ökning av bolagsvärdet med 25 miljoner, så har den senaste tidens nedgång varit obefogad.  Under den senaste tiden har aktörer som fått aktier genom den riktade nyemissionen sålt av aktier vilket har pressat ner kursen till denna nivå. Jag tror inte det har varit fundamentala faktorer som har pressat ner kursen, utan enbart en ökning av utbudet av aktier.

Ägde du aktier den 24 mars, 16 maj, 26 maj eller 27 juli och har sålt så föreslår jag att du läser igenom den senaste månadens PM (listade längst ner i inlägget). Finner du att nedanstående PM borde motivera en värdeökning på 25 miljoner eller mer så anser jag att du bör överväga att återköpa aktier i bolaget(om du inte ångrat att du någonsin ägt aktier i bolaget). Köpläget idag är i mina ögon bättre än vid de listade tidpunkterna.

Köpte du aktien den 01 augusti och känner dig komfortabel med analysen du gjorde så föreslår jag att du ökar. Inget negativt har hänt sedan dess och om din analys sa till dig att köpa den 01 augusti så borde den föreslå starkare köp idag.

Har du inte sedan tidigare ägt aktier i bolaget eller satt dig in i verksamheten föreslår jag att du läser nedanstående länkar som jag postat under och ”Åsikter och fakta” om bolaget.
Summering: Jag anser att bolaget idag är mer köpvärt idag än tidigare.


tisdag 5 augusti 2014

2013 – mitt första år på börsen.

Förra året(2013), var mitt första år på börsen. Året var fullt av lektioner, misstag, framgångar och ögonblick som borde förevigas innan de försvinner ur minnet. Detta inlägg är en reflektion över vad som hände, vilka beslut som fattades och vilka konsekvenser de hade på avkastningen.

Mitt intresse för börsen har alltid funnits. När jag var 10 till 12 år brukade jag kolla på text-tv för att se de senaste priserna på morfars Volvo, pappas Skistar och mammas Pricer. Sedan unga dagar, har jag även läst om ekonomi i tidningen. Under de senaste 10 åren har jag läst på di.se och haft en hyfsat koll på var i konjunkturen vi har legat. Det som har saknats, är ett deltagande i marknaden. Den 11 januari 2013 togs dock det stora beslutet och pengar sattes in på ett konto på Avanza. Min första tanke var att jag skulle ha kontot för att kunna agera snabbt när ett läge öppnade sig. När jag tittade tillbaka på de senaste åren, såg jag tillfällen som när Swedbank låg i botten efter finanskrisen och Nintendo innan DS/Wii släppet som självklara köpmöjligheter. Jag ville ha möjligheten, att agera när chanser uppstod.

Fotnot: nedan följer de aktierna jag handlat med under 2013 som påverkat mig. Jag kommer inte nämna alla kortare innehav, då jag under 2013 köpt många aktier, bara för att gå ur senare samma dag. 2013 var mitt första år på börsen och många ogenomtänkta transaktioner gjordes. För att nämna ett exempel köptes KappAhl den 17 januari, bara för att säljas igen senare samma dag.

Nokia – 11 januari till 3 september

Den 11 januari, samma dag som överföringen var klar inhandlades aktier i Nokia. Under de kommande 2 veckorna genomfördes sedan ett antal transaktioner fram och tillbaka i jakt på några ynka procents vinst. Den 24 januari är min sammanlagda avkastning i Nokia en förlust på 2,4 % av insatt kapital och mitt gav ligger på runt 30,5 kr. Då aktien försätter falla, går jag den 13 februari in och dubblerar mitt innehav och sänker mitt gav till runt 27,5. Sedan faller aktien under hela våren och når som lägst 19,55 kr.

I mars 2013 under en lunchen på jobbet försöker jag sälja in Nokia till en kollega. Killen pratar då om Apple och om att han eventuellt har tänkt att handla aktier i bolaget. Jag tar upp Nokia, nämner att mobildivisionen idag värderas till 0 kr och att varje framgång borde ge ett lyft i kursen. Vidare nämner jag att Nokia-Siemens börjar gå bättre och ger han hela värde-investerings-fallet som jag läst på bloggar på seeking-alpha. Han svarar med att det går dåligt för Nokia. Detta är såklart sant. Min syn var dock att det inte spelade någon roll eftersom detta redan var reflekterat i börskursen. Frågan släpps och lunchen tar slut. Under sommaren/hösten kommer sedan sakta men säkert lyftet i aktien och då jag fortfarande trodde på bolaget köptes fler aktier den 22 juli, till kursen 26,1. I början av september köpte sedan Microsoft Nokias mobil avdelning och aktierna såldes av till en bra vinst. Ett par veckor senare stöter jag på min arbetskamrat som gratulerar mig till affären.

Vinst: 30+%
Lärdom: Om du tror på något och kursen faller, men inget i fallet har förändrats, håll hårt i dina aktier. Går kursen ner mycket och en lång tid har gått så kan det finnas anledningar att handla mer. 

CDON - 14 januari till 17 juli

Den 14 januari köpte jag aktier i CDON till kursen 34,7, jag fyllde sedan på efterhand. Min CDON investering byggde på ett liknande tankesätt som Nokia, att delarna var mer värda än börsvärdet. När bolaget sedan närmade sig Q1 rapporten 2013 så valde jag att fylla på. Jag mins att en analytiker från en bank hade besökt deras lager och kommit fram till att det såg bra ut. Efter detta höjdes riktkursen och kursen började stiga. Dagarna innan rapporten började kunder till samma bank sälja av aktier och jag följde spänt snacket på placera.se. Folk skrek sälj och varnade för att det nog var något dålig på gång. Vissa pratade om att anmäla det som hände till finansinspektionen. Dessa hade rätt och på rapportdagen kom information om nyemission ut. På rapportdagen så backade kursen över 20 % och mitt andra köp hade också slutat i katastrof. Genom nyemissionen fick jag dock teckningsrätter som jag tecknade och när allt var sålt och klart slutade mitt äventyr i CDON med en mindre förlust.

Förlust: 10%
Lärdom: Om en kurs i ett ostabilt bolag faller kraftigt dagarna innan rapport så beror det förmodligen på något. Man kan inte enbart värdera ett bolag utefter deras tillgångar om det inte har stabila kassaflöden.


Q1 - 2013

Precise Biometrics – någon dag här och någon dag där

Redan i januari 2013 läste jag om Precise Biometrics och köpte en post, denna post var såld mindre än ett dygn senare.  I maj köptes en liknande post, som jag lyckades sälja dagen efter med över 9 % vinst. Under hela 2013 gjordes sedan liknande transaktioner. Såhär i backspegeln kan jag nog ha varit en av de få som lyckades förlora pengar på företagets uppgång från 80 öre till över 5 kronor. Min tidiga tradingvinst fick mig dock att försätta. Under perioden gjordes sammanlagt 29 avslut i bolaget vilket kostade mig Courtage på 2871. Mitt Courtage gjorde att jag gick från en liten vinst till en liten förlust.

Förlust: 2-3%
Lärdom: Om en kurs befinner sig i starkt uppåtgående trend, köp och sälj inte så fort du fått/förlorat några procent. Beter man sig på det sättet, så är det mycket bättre att helt avstå från att agera i aktien.

 
Q2-2013

In och ut ur småbolag – Q3 2013

Efter att kommit ur Nokia med en bra vinst, så var det dags att ta sig vidare. Under slutet av sommaren och början av hösten spenderade jag mycket tid på placera.nu och hade börjat kolla på svenska småbolag. Under denna period rusade många småbolag på börsen. Jag hade ingen direkt plan för vad jag skulle köpa, men hade bestämt mig för att köpa in ett antal bolag som verkade intressanta. Sedan hoppades jag på att fler av dem skulle öka i värde, än antalet som sjönk. Bolagen som inhandlas var följande.

Star Valut B                   0,36-0,555             sålde dagar senare med 27 % förlust
WntResearch                 11,60-12-60           sålde en månad senare med 6 % förlust
Shelton Petroleum          25,7                        sålde samma dag med 3 % vinst
Shelton Petroleum          30,1                        sålde 2 veckor senare med 13 % vinst
Image System                0,13-0,18                sålde 2 veckor senare med 13 % förlust
Cybercom Group           2,32                        sålde 1 vecka senare med 4 % förlust
G5 Entertainment           42,1                        sålde 2 veckor senare med 14 % förlust

Totalt: Förlust på många tusenlappar. 


Förlusten i Star Valut B var nästan 5 gånger så stor som Shelton vinsten(den enda vinsten). Den var även ungefär 50 % större än de övriga förlusterna tillsammans. September 2013 var en lärorik period, då jag genom att blint följa forum-skriverier förlorade mer än halva min Nokia vinst. Bolag köptes utan analys eller aning om ifall de var billiga eller dyra. Detta ledde till att jag sålde dem, så fort det blev skakigt eller en liten vinst gick att ta hem. Därmed fanns ingen uppsida, och stor ner sida. Hade en analys gjorts innan köp, så hade aldrig Star Valut köpts. Om jag tittat närmre på Wnt, så hade jag upptäckt att jag inte har en aning om vad de höll på med. Med lite självkännedom, hade jag inte köpt ett långsiktigt bra, men ett kortsiktigt dåligt köp som Cybercom. Hade jag räknat på siffrorna, så hade G5 Entertainment sett övervärderade ut med en kurs runt 42 kronor. 

Lärdomar: Köp inte läkemedelsbolag, du förstår dig inte på dem. Köp inte företag enbart baserade på vad folk skriver i forum. Köp inte bolag som vore bra långsiktigt, om du inte orkar vara långsiktig. Köp inte bolag som du borde kunna sätta dig in i utan problem(Star Valut) utan att ens försöka sätta dig in i dem.

Starbreeze – 03 september och väldigt lång tid framöver.

Samma dag som Nokia såldes, handlade jag en post i Starbreeze. Posten kostade mig 28 öre/aktie. Köpet var från början liknande det som gjordes i de ovan nämnda små-bolagen, men när dessa såldes av efterhand, så valde jag istället att ligga kvar och fylla på i Starbreeze. När väl investeringen var gjord, så blev jag väldigt motiverad att fortsätta ta reda på mer information om bolagen. Efterhand som jag fick mer kött på benen genom att läsa på, så fick det mig att istället handla fler aktier. Starbreeze aktier inhandlades vid nedanstående tidpunkter, till följande kurser. Utöver dessa så tog jag även kortare(kortare i tid) positioner i bolaget. Transaktionerna nedan ökade dock antalet akter och alla aktier köpta vid tillfällena nedan behölls åtminstone året ut.

03 september – 28 öre
09 september – 30 öre
21 november – 65 öre (när aktien föll efter rapporten)
22 november – 59 öre
25 november – 55 öre
06 december – 54 öre
17 december – 47 öre

Starbreeze är min överlägset bästa aktieaffär någonsin och kommer även vara en del av en eventuell framtida 2014 sammanställning. På de första aktierna som köptes gjordes tillslut över 150 % vinst och de som gav sämst vinst gav 20 %.

Vinst: 20-150% beroende på vilket inköpstillfälle
Lärdomar: Om man tror på något och det går ner och allt i sin kalkyl talar för att det inte borde gå ner utan upp, så kan det vara bra att köpa mer. Bättre att ha mycket aktier i något man tror på och förstår, än att sprida riskerna till saker med sämre potential eller som man har mindre kunskap om.


Q3 - 2013

In och ut ur småbolag – Q3-Q4 2013

Under nästa kvartal försatte handeln se ut som i det föregående kvartalet. Jag lyckade bland bli Sveriges sämsta Josab trader(gick minus över 20 % under en period då aktien gick upp). Utöver Josab förlorades även pengar på PetroGrand, Prostata Lund, Karo Bio och Wesc. I procent av portföljen så var mina småbolagsaffärer tillräckliga för att vända ett annars positivt kvartal till förlust. Under perioden gjordes fortfarande ingen analys, utan småbolag köptes och såldes hej vilt utan varken målkurser eller aning om ifall det var dyrt eller billigt. Många av bolagen jag var inne i har sedan förra året rusat, andra har kraschat.

Under början av december gjorde jag också ett stort misstag. En dag blev min rädsla mig att börsen skulle gå åt skogen för stor och allt såldes av allt utom Starbreeze. Dagen mina känslor tog överhanden, var en dålig börsdag och börsen gick surt. Försäljningen slog mot portföljen och på bara den dagen så tappade portföljen flera procent(se lägstapunkten för december i diagrammet nedan), som jag vunnit tillbaka om jag stannat kvar.

Q4-2013

Summering av 2013:

Stora vinnare 1:a Starbreeze, 2:a Nokia, 3:a inget.
Stora förlorare 1:a Star Valut, 2:a Prostata lund, 3:a Josab
Köpte: Bolag som folk rekommenderade på forum + Nokia som jag själv hittat.
Sålde: Allt som jag köpt och efter kort tid kom på att jag inte ville äga.

Nyvunnen kunskap om 2013
Mängden transaktioner som genomfördes under året
Storleken på vissa av mina dåliga affärer(och hur mycket som förlorades på dem)
Hur kort tid jag ägde vissa bolag.

Kunskap om 2013, där en påminnelse krävs
Hur lite som krävdes för att jag skulle köpa något på den tiden
Hur liten andel av bolagen som jag faktiskt behöll och vågade lita på.

Nöjd med:
De 3 bolagen jag inte sålde när de gick ner (Starbreeze, Nokia och CDON) var också de 3 bolagen som jag trodde på. Dessa bolagen läste jag på mycket om och för dessa 3 bolagen hade jag en aning om vilka kurser som var höga och låga. Hade jag haft en analys som jag hade litat på i de andra bolagen så hade det förmodligen gått upp för mig att jag aldrig skulle ha köpt dem. Har man gjort sin egen analys vågar man stå kvar när det blåser och det är en av anledningarna att denna blogg skapades. Jag hade tur som hittade Starbreeze när jag famlade i mörker, men var skicklig som behöll och fyllde på när det gick ner. Nuförtiden försöker jag baser mina investeringar på kunskap och analys, nuförtiden försöker jag göra fler Starbreeze affärer, och färre Star Valut affärer.


Jag hoppas att detta inlägg kan hjälpa mig själv att fatta bättre beslut i framtiden. 2013 slutade trots allt på 61 % +, men med bara lite bättre beslut, och lite mer is i magen, så hade året istället landat närmare 90 % +.


2013


fredag 25 juli 2014

Starbreeze - DLC-genomgång del 2, Topplaceringar

I början av denna vecka släppte jag första delen av min jämförelse av Starbreeze och företagets olika DLC produkter. Den delen handlade om produkt mot produkt jämförelser, i ett perspektiv som hade för avsikt att ge ökad klarhet i hur DLC försäljningen har förändrats kvartal för kvartal. I denna del kommer jag fortsätta fokuseringen på kvartalsbaserad jämförelse. Jag kommer dock använda mig av en mindre del av releaseperioden i jämförelsen. Denna del av min serie inlägg, var inte planerad från början. Den kom till då en kommentar påpekade vikten av försäljningen när DLC paketen ligger i topp, i förhållande till hela releasefönstret. För dig som inte läst del 1, så rekommenderar jag att du börjar med den. Den beskriver bland annat vilken data som presenteras i graferna.


1:a placeringar

Jag fick följande kommentar till del 1: ”Dock ett varningens finger för att #1 placeringen kan jämna ut senare skillnader”. Jag fick kommentaren då jag i stor utsträckning fokuserade på hela releasefönstret. Som svar på detta vill jag börja med att presentera information om hur länge de olika produkterna lyckades hålla sig på plats 1. Det inte finns något sätt att avläsa från min data, ifall en förstaplats är bättre eller sämre än en annan förstaplats(titeln kan inte klättra högre när den har nått plats 1). Därför blir tiden spenderad på förstaplatsen en avgörande parameter. Nedan följer en summering av hur länge de olika produkterna låg på plats 1 under releasefönstret. Då AT, Gage1 och Gage2 aldrig nådde förstaplatsen så finns dem inte med i jämförelsen(för förklaring av förkortningar så hänvisar jag till del 1).

Q4
Gage Mod 190
Sniper 110
Big Bank 1460
Q1 14/15
Shotgun 329

Ingen av titlarna som släpptes under Q2 eller Q3 nådde förstaplatsen. Under Q4 nådde alla 3 titlarna förstaplatsen. Av dessa så höll sig Big Bank kvar längst tid. Big Bank lyckade hålla förstaplatsen hela 1460 minuter, vilket motsvarar 24 timmar och 20 minuter. Detta var den första gången som ett DLC paket släppt av Starbreeze nådde plats 1 på Steams bästsäljarlista och stannade kvar där mer än ett dygn. Det blir dock ganska svårt att jämföra Q4 med tidigare kvartal, då Q4 var det första kvartalet som något av DLC paketen nådde en första palts på Steams bästsäljarlista.

Topp 5 placeringar

För att få till en mer intressant jämförelse övergår jag istället till topp 5 placeringar. Värdena nedan representerar hur lång tid de olika paketen tog på sig innan de tappade sin topp 5 placering. Jag börjar räkna vid tillfället paketen tog sig in på topp 5 och slutar räkna så fort det trillat ur topp 5.


Q2      minuter timmar
AT 590 9:50
Gage1 1730 28:50
Q3
Gage2 1420 23:40
Q4
Gage Mod 1410 23:30
Sniper 510 8:30
Big Bank 2610 43:30
Q1 14/15
Shotgun 2240 37:20


Som ni kan se i tabellen ovan eller i grafen nedan, så slog Q4 både Q2 och Q3 med hästlängder i antal timmar som produkterna låg på topp 5. Detta gjorde som sagt även Q4 om man ser till antalet dagar på förstaplatsen. Anmärkningsvärt är att Q1 13/14 har fått en bättre start än Q4 och att Shotgun DLC har haft fler timmar på topp 5 än Gage Mod och Sniper tillsammans. 

Big Bank är den första delen i en serie bestående av 3 paket som presenterade på E3(en spelmässa) 2014. Andre delen förväntas komma någon gång under Q1 14/15. Skulle den delen klara sig lika bra som Big Bank, så finns det god chans att Q1 14/15 får mer framgångsrika DLC släpp än Q4. Det senaste släppet tyder alltså inte på att vi har passerat toppen.


Jag avslutade del 1 med följande summering:

”Av graferna att döma är min slutsats att Q4 borde vara det kvartalet under räkenskaps-året som Starbreeze sålt överlägset mest av nysläppta DLC paket. Till detta tillkommer så klart även de gamla DLC produkterna som fortsätter sälja kvartal för kvartal.”

Av allt som kommit fram i denna jämförelse att döma, så verkar min slutsats från del 1 stämma. Jag har inte upptäckt något som minskar styrkan i mitt antagande. Jag känner nu att jag med stor säkerhet kan fastslå följande om DLC paketen som släppts under Q4(i jämförelse med de som släppts under tidigare kvartal).

1: De har nått högst placeringar på Steam topp 100
2: De har behållit höga placeringar under längst tid
3: De har hållit sig kvar på topp 100 under längst tid


Detta är det andra inlägget (av vad jag tror stannar vid 3 inlägg) där jag jämför de olika DLC-paketen som Starbreeze har släppt. Del 3 kommer innehålla Gage Shotgun Pack vs övriga och eventuella-önskemål.

Om någon hittar några felaktigheter så skriv dem gärna i kommentarsfältet så att jag kan rätta mitt inlägg.

onsdag 23 juli 2014

Notis: Kopy Goldfields - Insiderköp i Kopy - Uppdatering

Original inlägg
http://jakten.blogspot.se/2014/07/kopy-goldfields-insiderkop-i-kopy.html


För 22 dagar sedan postade jag ett inlägg om insiderköpen i Kopy Goldfields. Sedan dess har det skett ytterligare 2 positiva transaktioner. Det är CFO Tim Carlsson som återigen handlat aktier. Han har gjort 2 köp transaktioner sedan jag skrev mitt inlägg.

20140716 Tim Carlsson buy share 10 000
20140718 Tim Carlsson buy share 18 337

källa: http://www.kopygoldfields.com/investor-relations/the-share/insider-list/

I mitt inlägg så avslutade jag med en tabell där jag stamanställde värdet av köpen. En uppdaterad version av tabellen finns nedan. Tim Carlsson köp den 18/07, köpet matchade ett köp som gjordes via ENS. Den transaktionen var den enda som gjordes den dagen där exakt 18 337 aktier bytte ägare. Köpet den 18/07 gjordes till kursen 1,25. Baserat på det har jag utgått från att hans köp den 16/07, även gjordes via ENS. Kollar man igenom vad ENS köpt den 16/07 så finns det bara en träff. Den träffen var ett köp som gjordes av ENS på kurs 1,49.

källa:
https://www.netfonds.se/quotes/tradedump.php?date=20140718&paper=KOPY.ST&csv_format=csv

https://www.netfonds.se/quotes/tradedump.php?date=20140716&paper=KOPY.ST&csv_format=csv


Samanställning av köpen:


Köp Aktier Köp Warrant    estimerad kurs
Tim Carlsson 1 8 500    1,20 SEK 10 200,00 SEK
Tim Carlsson 2 18 000    1,01 SEK 18 180,00 SEK
Tim Carlsson 3 10 000    1,49 SEK 14 900,00 SEK
Tim Carlsson 4 18 337    1,25 SEK 22 921,00 SEK
Kjell Carlsson  260 000    0,22 SEK 57 000,00 SEK
Andreas Forssell  100 000    0,22 SEK 22 000,00 SEK
Johan Österling 100 000    0,22 SEK 22 000,00 SEK
167 201,00 SEK

måndag 21 juli 2014

Starbreeze - DLC-genomgång del 1, försäljning Q4-2014

I augusti 2013 släpptes Payday 2. Redan när spelet släpptes fanns planer på mer innehåller i from av DLC-packet(nedladdningsbart innehåll som kostar pengar) och fria uppdateringar. Sedan augusti 2013 har det släpps 7 sådana packet, som användarna har haft möjlighet att köpa för att expandera sin Payday 2 upplevelse. Dessa pakets försäljning, har likt Payday 2 gått att följa via steams hemsida och via ett tredjepartsverktyg vid namn Steam Top Sellers. Dessa hemsidor går att nå via länkarna nedan. Steam store tillhandahåller den nuvarande försäljningen och Steam Top Sellers går att använda för att se historik. Hemsidorna är väldigt bra för att se nuläget och för att se historian för en enskild produkt, men är sämre när man ska jämföra produktsläpp mot produktsläpp. För någon vecka sedan började jag därför ett projekt för att underlätta jämförelsen av olika DLC produkter.

http://store.steampowered.com/
http://tools.garry.tv/steamchart/

Förutsättningar/Process

(hoppa över detta om du enbart är intresserad av resultatet):

På http://tools.garry.tv/steamchart/ finns ett API som underlättar hämtning av data från hemsidan. Kort så innebär det, att man via anrop mot specifika URL:er, kan hämta hem sidans innehåll. I detta fallen så har jag kunnat skicka ett anrop mot sidan och få tillbaka försäljningsdata. Detta har jag gjort några gånger tills jag haft all försäljningsdata tillgängligt i ett dokument. Sedan har jag fixat till formatet, lagt in det i Excel och sorterat upp all data. Denna process har innehållit manuella steg(dock inga större, då det mesta går att lösa genom olika funktioner i Excel) vilket gör att det kan förekomma fel i grafer nedan. Mina grafer nedan kommer heller aldrig kunna bli bättre eller mer precisa än vad som http://tools.garry.tv/steamchart/ skickar till mig. http://tools.garry.tv/steamchart/ var i sin tur beroende av steam, vilket innebär att eventuella störningar i uppdateringarna från steam kan ha skapat felaktigheter i graferna.

Fram till i början av detta år, så sparade http://tools.garry.tv/steamchart/ ner en datapunkt var 60:de minut. Sedan började de istället uppdatera var 10:de minut. Detta gör att produkter släppta 2013, kommer ha mindre exakta grafer än de som släpptes under 2014. Detta har även gjort att jag behövt anpassa informationen så att varje data-punk är i synk. Har data för ett specifikt klockslag saknats så har jag istället använt den senaste existerande data-punkten. Jag tror inte detta kommer påverka resultatet av jämförelsen nämnvärt, men vill ändå påpeka detta. Då merparten av nedanstående grafer spänner över en lång tidsperiod så syns inte alla ojämnheter i diagrammen.

Produkter och när de föst dök upp på steam

förkortning           pris            released
Armored Transport AT 6,99 14-nov
Gage Weapon Pack #01 Gage1 4,99 05-dec
Gage Weapon Pack #02 Gage2 4,99 30-jan
Gage Mod Courier Mod 4,99 10-apr
Gage Sniper Pack Sniper 4,99 08-maj
Big Bank Big Bank 6,99 17-jun
Gage Shotgun Pack Shotgun 4,99 03-jul

Starbreeze använder sig av ett brutet räkenskapsår som börjar den 01-jul och pågår fram till sista juni nästa år. Detta innebär att Q1 pågår mellan jul-sep, Q2 mellan okt-dec, Q3 mellan jan-mar och Q4 mellan apr-jun. Baserat på detta så kan man fördela det senaste årets spelsläpp enligt följande. Då Payday 2 inte är ett DLC så kommer det inte vara med i jämförelsen och jag kommer därför börja med att jämföra produkterna som släpptes i Q2. Jag kommer sedan fortsätta med Q3 och tillslut avsluta med Q4.

Q1 = Payday
Q2 = AT + Gage1
Q3 = Gage2
Q4 = Mod + Sniper + Big Bank


Om graferna


Värdet 0 i X-axeln är tidpunkten då produkten först dök upp på steam. Om en produkt släppts och först 2 timmars senare dykt upp på topp 100, så syns inte de första 2 timmarna i grafen. Värdet på X-axeln är antalet minuter som gått från släppet. Det går 1440 minuter på ett dygn och därav har jag valt intervaller på 1440 minuter. Y-axeln representerar spelets plats på steams topp 100 lista. På produkter som släppts från och med Q3 så kan ni se att de ofta börjar på en lägre plats än produkter släppta under Q2. Detta beror på att http://tools.garry.tv/steamchart/ övergick från 1 uppdatering i timmen till 6 uppdateringar per timme. Detta gör att den första uppdateringen enbart innehåller de första 10 minuterna av försäljning för spel som släppts från och med Q3. DLC släppta under Q2's första placering innehåller försäljning från 60 minuter.

OBS: när en produkt trillat ut och stannat ute under några timmar så anser jag att deras release-fönster är över och jag slutar följa produkten. Framtida placeringar efter detta anser jag har mer att göra med reor och events än själva produktens slagkraft. Alla diagram nedan behandlar enbart hur produkten har presterat under detta release-fönster.

Q2 Armored Transport(AT) och Gage Weapon Pack #01(Gage1).


Armored Transport vs Gage Weapon Pack #1

Kommentar: Gage1 startar bättre, sedan tar AT igen det under en kort period, innan Gage1 åter återtar bästsäljarplatsen i förhållande till hur lång tid som har gått. Gage1 ligger i princip hela tiden över AT's trendlinje och håller sig kvar på topp hundra längre.

I Q2 gjorde alltså Starbreeze 2 DLC släpp och kunde konstatera att det senare sålde bättre. De konstaterade även att billiga vapen gick lättare att sälja än lite dyrare banor. Utifrån detta tror jag att de beslutade att i huvudsak satsa på vapen DLC.

Q3 Gage Weapon Pack #02(Gage2) - vs Q2 släppen.


Q3 innehöll enbart ett DLC paket. Paket i fråga var närmast identiskt med det senaste släppet(Gage1) sett till innehåll, branding och prissättning. Nedan följer samma diagram som under Q2, fast denna gång innehåller diagrammet även Gage2.


Armored Transport vs Gage1 vs Gage2


Kommentar: Gage2 verkar enligt grafen sälja mer likt AT än Gage1. Detta tror jag är anledningen till att det efter Gage2 aldrig kom ett Gage3 och att Starbreeze istället övergick till en mer innehållsspecifik branding av DLC. Jag tror även att Gage2's relativt svaga siffror var anledningen till att inga fler DLC släpptes på ett tag. Starbreeze snackar själv om hur viktigt det är att lyssna på publiken, och när detta DLC inte sålde i nivå med det senaste valde nog Starbreeze att ta det lite lugnt med DLC. Överlag så var släppen av DLC under Q3 sämre än Q2 och detta tror jag bidrog till det sämre resultatet i Q3.

Q4 Mod + Sniper + Big Bank - med Gage2 som benchmark.


Gage Mod Courier vs Gage Weapon Pack #02

Gage Sniper Pack vs Gage Weapon Pack #02

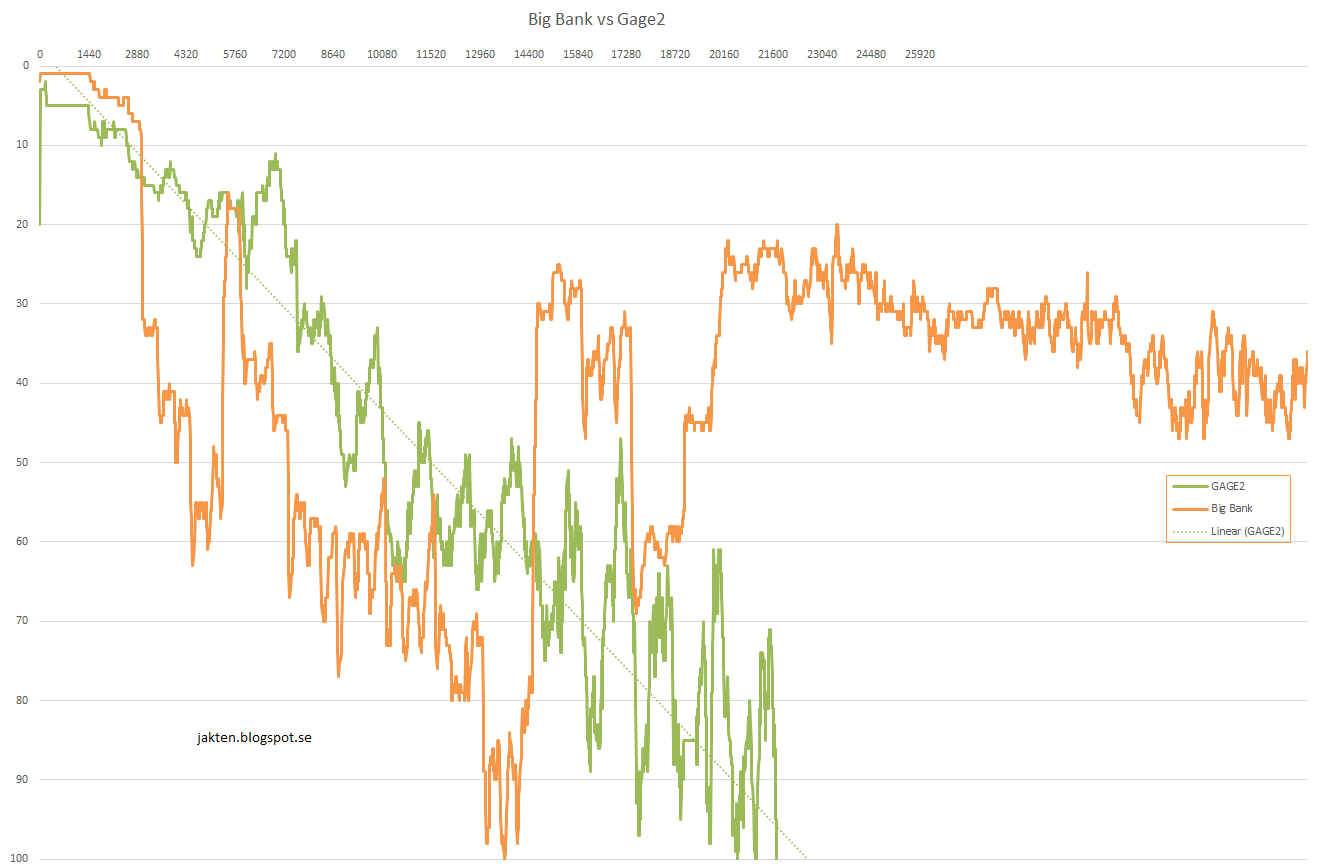
Big Bank vs Gage Weapon Pack #02


Kommentar: Gage Mod Courier hade som vi ser en högre topp än Gage2 vilket tyder på att det communityn var glada över ett nytt DLC packet. Detta följdes av ett brantare fall(som kanske förklaras av den högre toppen) och sedan en jämn kurva sett till slutet av releasefönstret. Gage Sniper Pack hade en liknande topp, ett något brantare fall och packet höll sig sedan på topp 100 en något kortare tid än Gage2. Avslutningsvis så har vi Big bank som efter släppet fick en längre topp och ett brantare fall än Gage2. Dock så följdes detta av en stor rekyl som lyfte upp produkten till respekterade listplaceringar igen där den stannade under lång tid.

Jämför man med Q3 som enbart hade Gage2, så borde enbart Gage Mod Courier varit tillräckligt för att Q4 skulle nå upp till Q3's försäljning av nya DLC. Efter det släpptes Gage Sniper Pack (ett mindre fall tillbaka i jämförelse med Gage2) och Big Bank (ett stort steg framåt). Av graferna att döma så tror jag att de "nya släppen" under Q4 sålt mer än dubbelt så mycket som det nya släppet i Q3 gjorde.

Av graferna att döma är min slutsats att Q4 borde vara det kvartalet under räkenskaps-året som Starbreeze sålt överlägset mest av nysläppta DLC paket. Till detta tillkommer så klart även de gamla DLC produkter som fortsätter sälja kvartal för kvartal.


Detta är det första inlägget (av 2) där jag jämför de olika DLC-paketen som Starbreeze har släppt. Del 2 kommer innehålla Gage Shotgun Pack, kvartalsoberoende jämförelser, läsare-önskemål och jämförelser där alla packet tas med på en gång.

Om någon hittar några felaktigheter så skriv dem gärna i kommentarsfältet så att jag kan rätta mitt inlägg.

tisdag 1 juli 2014

Kopy Goldfields - Insiderköp i Kopy

Under de senaste månaderna har det skett insiderköp i Kopy Goldfields och jag har tänkt titta lite närmre på dessa och vad de egentligen innebär. Hur kommer det sig att styrelsen har köpt warranter, och vad är det för warranter de handlat?

Tabell över insider transaktioner kopierad från Kopy Goldfields hemsida
20140625 Tim Carlsson   buy share 18 000
20140613 Kjell Carlsson   buy warrant 260 000
20140613 Andreas Forssell buy warrant 100 000
20140613 Johan Österling   buy warrant 100 000
20140515 Tim Carlsson   buy share 8 500

I ” Kommuniké från årsstämma i Kopy Goldfields (beQuoted)” står följande:
"(B) högst 260 000 teckningsoptioner till styrelsens ordförande och högst 130 000 teckningsoptioner vardera till övriga styrelseledamöter, varvid fattades beslut om riktad emission av sammanlagt högst 650 000 teckningsoptioner av Serie 2014/2016 på de villkor som framgått av kallelsen samt av det fullständiga förslaget inför årsstämman."

https://www.avanza.se/placera/pressmeddelanden/2014/05/28/kopy-goldfields-kommunik-fran-arsstamma-i-kopy-goldfields.html

I kallelsen till årsstämman (som finns att ladda ner på länken nedan), står följande:
"Teckning av teckningsoptioner ska ske under perioden från och med den 9 juni 2014 till och med den 13 juni 2014."… "Varje teckningsoption ger innehavaren rätt att teckna en (1) ny aktie i Kopy Goldfields AB. Teckningskursen per aktie ska uppgå till 140 procent av den volymviktade genomsnittliga senaste betalkursen för bolagets aktie på NASDAQ OMX First North under perioden från och med den 28 maj 2014 till och med den 6 juni 2014, dock lägst till aktiens kvotvärde. Teckning av aktier med stöd av teckningsoptionerna får ske under perioden från och med den 1 juni 2015 till och med den 31 december 2016. Utspädningseffekten, vid fullt utnyttjande teckningsoptionerna, är cirka två procent av antalet utestående aktier och röster."

http://www.bequoted.com/beQPress/download.asp?Id=12680

Warranten är alltså en teckningsoption som kan köpas av styrelsemedlemmar i Kopy Goldfield. Teckningsoptionen är en del av ett program som kom till i samband med att styrelsen halverade sin ersättningsnivå. Detta skedde vid årsstämman 2014. Styrelsen valde alltså att gå från en modell där de fick en högre fast ersättning, till en modell där de själva fick möjlighet att få utökad ersättning vid kursuppgång, förutsatt att de gick in med mer pengar i bolaget och köpte teckningsoptioner.

https://www.avanza.se/placera/pressmeddelanden/2014/05/28/kopy-goldfields-kommunik-fran-arsstamma-i-kopy-goldfields.html

Sista dagen att köpa teckningsoptionerna var den 13 juni. Denna dag valde styrelseordföranden Kjell Carlsson att köpa sitt max antal (260 000). 2 andra styrelsemedlemmar valde också att inhandla teckningsoptioner. Både Andreas Forssell och Johan Österling köpte 100 000, de hade rätt att köpa max 130 000. Teckningskursen som optionerna ger rätt att teckna aktien till skulle sättas till 140 % av den volymviktade genomsnittliga senaste betalkursen mellan 28 maj och 6 juni i år. Under denna period pendlade aktien mellan 1,15 och 1,04. Den största volymen var dock när kursen låg runt 1,15, så jag har estimerat genomsnittet till 1,10. 1,10 + 40 % (Teckningskursen per aktie ska uppgå till 140 procent) är 1,54. Så teckningsoptionerna ger styrelsen rätten att teckna aktier till en kurs runt 1,54 kronor.

"Teckning av teckningsoptioner ska ske till marknadspris beräknat med tillämpning av värderingsmodellen Black & Scholes."

Värderingsmodellen Black & Scholes innebär att man utgår från aktiens nuvarande kurs, vilken kurs man får möjlighet att teckna aktier för i framtiden, hur lång tid in i framtiden man kan utnyttja teckningsrätten, den nuvarande riskfria räntan på marknaden och aktiens volatilitet för att ta fram ett rimligt pris på teckningsoptioner. Alla variabler är alltså knutna till aktien och marknaden, de är inte kopplade till bolaget. Detta innebär att värderingsmodellen är fördelaktig ifall aktien har goda förutsättningar att prestera i framtiden på grund av att fundamenten ser bra ut. Skulle en aktie vara överköpt eller handlas till ett oskäligt högt pris, så ger modellen dyre teckningsrätter. Jag använde mig av en online räknare och skrev in följande värden för att komma fram till vilket pris styrelsen kan ha handlat sina teckningsoptioner för.

http://www.mystockoptions.com/bs2.cfm?ticker=&s=0.16&x=0.23&t=2.5&r=2&v=50&calculate=Calculate

Dollarkurs när jag räknade = 6,69
Stock price:                          0,16 dollar (1,06 sek, aktiekursen den 13 juni)
Exerciseprice:                       0,23 dollar (1,54 sek)
Time to maturity                    2.5 år (från nu till sista december 2016)
Anual risk-free intrest             2%, i Sverige kan man idag få runt 2 % ränta
Anualized volatility                 50 % (På avanzas kopy goldfields sida står Volatilitet
 % = 49,65.)

Det ger ett black scholes value på 0,033 dollar vilket är 22 svenska öre. Ledningen betalade alltså runt 22 öre för rätten att teckna aktier inom 2,5 år till priset av 1,54 kr styck. De kommer alltså tjäna pengar på att de tecknade ifall kursen någon gång mellan sommaren 2015 och vintern 2016 har passerat 1,54 + 0,22 = 1,76 svenska kronor.

Samanställning av köpen:
Köp Aktier
Köp Warrant
estimerad kurs
Tim Carlsson 1
8 500
1,20 SEK
10 200,00 SEK
Tim Carlsson 2
18 000
1,01 SEK
18 180,00 SEK
Kjell Carlsson 
260 000
0,22 SEK
57 000,00 SEK
Andreas Forssell 
100 000
0,22 SEK
22 000,00 SEK
Johan Österling
100 000
0,22 SEK
22 000,00 SEK
129 380,00 SEK


Hoppas jag har bidragit med klarhet angående insiderköpen i Kopy Goldfields. Om något i blogginlägget är fel så påpeka gärna det så att jag kan rätta det.